ประกันสังคมมาตรา 40 ไม่ได้ให้สิทธิรักษาพยาบาล เพราะพระราชกฤษฎีกาที่กำหนดประโยชน์ทดแทนของผู้ประกันตนมาตรา 40 ระบุไว้เพียง 5 กรณี คือ ประสบอันตรายหรือเจ็บป่วย ทุพพลภาพ ตาย ชราภาพ และสงเคราะห์บุตร โดยกรณีเจ็บป่วยจ่ายเป็น “เงินทดแทนการขาดรายได้” ไม่ใช่ค่ารักษา หน้าสิทธิประโยชน์มาตรา 40 ของสำนักงานประกันสังคมเขียนหมายเหตุไว้ตรง ๆ ว่า “สิทธิการรักษาใช้สิทธิหลักประกันสุขภาพ/บัตรทอง (สปสช.) หรือสิทธิเดิมที่มีอยู่”
ประเด็นสำคัญ
- มาตรา 40 ไม่มีสิทธิค่ารักษาพยาบาล ไม่มีสิทธิคลอดบุตร และไม่มีสิทธิว่างงาน ทั้งสามอย่างไม่อยู่ในรายการประโยชน์ทดแทนตามพระราชกฤษฎีกา พ.ศ. 2561
- เงินสมทบที่จ่ายเองคือ 70 100 หรือ 300 บาทต่อเดือน ตามทางเลือกที่ 1 2 และ 3 อัตรานี้ใช้มาตั้งแต่ 1 สิงหาคม 2565
- ตั้งแต่ 1 มกราคม 2569 เงินกรณีไปพบแพทย์ขยับจากครั้งละ 50 บาทเป็น 200 บาท และทางเลือกที่ 3 ได้สิทธินี้ด้วยเป็นครั้งแรก
- เงินทุพพลภาพของทางเลือกที่ 1 และ 2 เปลี่ยนจาก 500 ถึง 1,000 บาทต่อเดือนเป็นเวลา 15 ปี เป็น 1,000 ถึง 2,000 บาทต่อเดือนตลอดชีวิต
- เงินสงเคราะห์บุตรขยับจาก 200 เป็น 300 บาทต่อคนต่อเดือน และขยายอายุบุตรจากไม่เกิน 6 เป็นไม่เกิน 7 ปีบริบูรณ์
- สมัครได้เมื่ออายุ 15 ถึง 65 ปีบริบูรณ์ และต้องไม่เป็นผู้ประกันตนมาตรา 33 หรือมาตรา 39 อยู่แล้ว
- จ่ายเงินสมทบล่วงหน้าได้ครั้งละไม่เกิน 12 เดือน แต่จ่ายย้อนหลังไม่ได้
ประกันสังคมมาตรา 40 รักษาพยาบาลได้ไหม?
คำตอบตรง ๆ คือไม่ได้ พระราชกฤษฎีกากำหนดหลักเกณฑ์และอัตราการจ่ายเงินสมทบ ประเภทของประโยชน์ทดแทน ตลอดจนหลักเกณฑ์และเงื่อนไขแห่งสิทธิในการรับประโยชน์ทดแทนของบุคคลซึ่งสมัครเป็นผู้ประกันตน พ.ศ. 2561 เขียนรายการประโยชน์ทดแทนของมาตรา 40 ไว้ในมาตรา 6 มาตรา 7 และมาตรา 8 รวมกันแล้วมีเพียง 5 กรณี ไม่มีคำว่าค่ารักษาพยาบาล ไม่มีกรณีคลอดบุตร และไม่มีกรณีว่างงานอยู่ในรายการนั้นเลย
สิ่งที่มาตรา 40 จ่ายให้ในกรณีเจ็บป่วยคือเงินชดเชยวันที่ทำงานไม่ได้ ไม่ใช่เงินที่จ่ายให้โรงพยาบาล ถ้าแม่ค้าหรือคนขับรถรับจ้างที่สมัครมาตรา 40 ไว้ต้องนอนโรงพยาบาล ค่าห้อง ค่ายา ค่าผ่าตัดยังเดินผ่านสิทธิรักษาเดิม ซึ่งสำหรับคนส่วนใหญ่คือบัตรทอง ส่วนมาตรา 40 จะโอนเงินชดเชยรายวันมาให้ต่างหากเมื่อยื่นเบิกพร้อมใบรับรองแพทย์
คำถามที่ควรถามจึงไม่ใช่ “มาตรา 40 รักษาที่ไหนได้” แต่เป็น “ถ้าหยุดงานไปนอนโรงพยาบาล 5 วัน จะได้เงินกี่บาท และต้องส่งเงินสมทบมาแล้วกี่เดือน”
ประกันสังคมมาตรา 40 คืออะไร และใครมีสิทธิสมัคร?
มาตรา 40 คือช่องทางที่พระราชบัญญัติประกันสังคมเปิดให้คนที่ไม่ได้เป็นลูกจ้างในระบบสมัครใจเข้าเป็นผู้ประกันตน กลุ่มเป้าหมายคือแรงงานนอกระบบ เช่น เกษตรกร คนขับรถรับจ้าง แม่ค้าตลาดนัด ช่างรับเหมา และคนทำงานอิสระที่ไม่มีนายจ้างส่งเงินสมทบให้
คุณสมบัติอยู่ในพระราชกฤษฎีกากำหนดคุณสมบัติของบุคคลซึ่งอาจสมัครเข้าเป็นผู้ประกันตน พ.ศ. 2561 ผู้สมัครต้องมีสัญชาติไทย หรือเป็นชนกลุ่มน้อยที่ได้รับผ่อนผันตามมติคณะรัฐมนตรีซึ่งมีเลขประจำตัวหลักแรกเป็นเลข 6 หรือ 7 หรือเป็นบุคคลที่รอการส่งกลับซึ่งมีเลขหลักแรกเป็นเลข 0 ต้องไม่เป็นผู้ประกันตนตามมาตรา 39 และต้องไม่เป็นสมาชิกกองทุนบำเหน็จบำนาญข้าราชการหรือกองทุนของรัฐวิสาหกิจที่มีลักษณะเดียวกัน
เรื่องอายุมีการแก้ไขไปแล้ว ฉบับปี 2561 เขียนว่าไม่เกิน 60 ปีบริบูรณ์ แต่พระราชกฤษฎีกาฉบับที่ 2 พ.ศ. 2563 ซึ่งประกาศในราชกิจจานุเบกษาวันที่ 23 มิถุนายน 2563 เปลี่ยนเป็น “มีอายุไม่ต่ำกว่าสิบห้าปีบริบูรณ์และไม่เกินหกสิบห้าปีบริบูรณ์” โดยให้เหตุผลว่าคนไทยมีอายุยืนยาวขึ้น ดังนั้นคนอายุ 62 ปียังสมัครได้ ข้อมูลเก่าที่บอกว่าเกิน 60 ปีสมัครไม่ได้ล้าสมัยไปแล้วหกปี
ถ้าคุณเคยเป็นพนักงานประจำแล้วลาออก แต่ยังอยากได้สิทธิรักษาพยาบาลของประกันสังคมต่อ ทางที่ตรงกว่าคือ ผู้ประกันตนมาตรา 39 ซึ่งเป็นคนละเส้นทางกับมาตรา 40
3 ทางเลือกของประกันสังคมมาตรา 40 ต่างกันอย่างไร?
ทางเลือกทั้งสามต่างกันทั้งเงินที่จ่ายและจำนวนกรณีที่คุ้มครอง ทางเลือกที่ 1 จ่าย 70 บาทได้ 3 กรณี ทางเลือกที่ 2 จ่าย 100 บาทได้เพิ่มกรณีชราภาพ ทางเลือกที่ 3 จ่าย 300 บาทได้ครบทั้ง 5 กรณี อัตรานี้มาจากพระราชกฤษฎีกาฉบับที่ 4 พ.ศ. 2565 ซึ่งให้ใช้ตั้งแต่ 1 สิงหาคม 2565 หลังช่วงลดเงินสมทบสมัยโควิด 19 ที่ลดเหลือ 42 60 และ 180 บาทสิ้นสุดลง นอกจากเงินที่ผู้ประกันตนจ่ายเอง หน้าการสมัครของสำนักงานประกันสังคมระบุว่ารัฐบาลร่วมจ่ายสมทบให้อีกไม่เกินกึ่งหนึ่งของเงินสมทบที่ได้รับ
| รายการ | ทางเลือกที่ 1 | ทางเลือกที่ 2 | ทางเลือกที่ 3 |
|---|---|---|---|
| เงินสมทบที่จ่ายเอง | 70 บาท/เดือน | 100 บาท/เดือน | 300 บาท/เดือน |
| ค่ารักษาพยาบาล | ไม่คุ้มครอง ใช้บัตรทอง | ไม่คุ้มครอง ใช้บัตรทอง | ไม่คุ้มครอง ใช้บัตรทอง |
| นอนโรงพยาบาลเป็นผู้ป่วยใน | 300 บาท/วัน | 300 บาท/วัน | 300 บาท/วัน |
| เพดานวันชดเชยรายวัน | รวมไม่เกิน 30 วัน/ปี | รวมไม่เกิน 30 วัน/ปี | รวมไม่เกิน 90 วัน/ปี |
| ไปพบแพทย์แบบผู้ป่วยนอก | 200 บาท/ครั้ง ปีละ 3 ครั้ง | 200 บาท/ครั้ง ปีละ 3 ครั้ง | 200 บาท/ครั้ง ปีละ 3 ครั้ง |
| ทุพพลภาพ | 1,000 ถึง 2,000 บาท/เดือน ตลอดชีวิต | 1,000 ถึง 2,000 บาท/เดือน ตลอดชีวิต | 1,500 ถึง 3,000 บาท/เดือน ตลอดชีวิต |
| ค่าทำศพ | 25,000 บาท | 25,000 บาท | 50,000 บาท |
| เงินสงเคราะห์กรณีตาย | 8,000 บาท เมื่อส่งครบ 60 เดือน | 8,000 บาท เมื่อส่งครบ 60 เดือน | ไม่มีรายการนี้ |
| ชราภาพ | ไม่คุ้มครอง | สะสม 50 บาท/เดือน | สะสม 150 บาท/เดือน บวก 10,000 บาทเมื่อส่งครบ 180 เดือน |
| สงเคราะห์บุตร | ไม่คุ้มครอง | ไม่คุ้มครอง | 300 บาท/คน/เดือน ไม่เกิน 2 คน |
ส่วนต่างระหว่างทางเลือกที่ 2 กับ 3 คือ 200 บาทต่อเดือน หรือ 2,400 บาทต่อปี แลกกับเพดานวันชดเชยที่เพิ่มจาก 30 เป็น 90 วัน เงินทุพพลภาพที่สูงขึ้น ค่าทำศพสองเท่า เงินสะสมชราภาพสามเท่า และเงินสงเคราะห์บุตร คนที่มีลูกเล็กสองคนได้เงินสงเคราะห์บุตรคืนเดือนละ 600 บาท ซึ่งมากกว่าเงินสมทบ 300 บาทที่จ่ายไปอยู่แล้ว
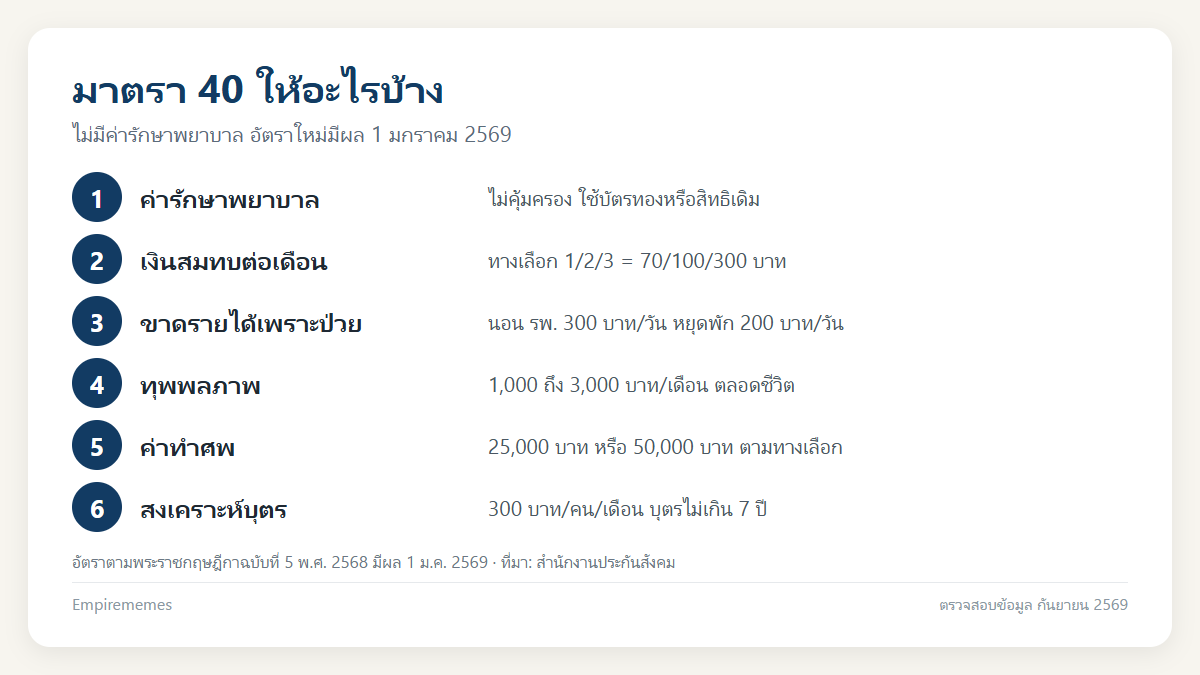
อัตราใหม่ตั้งแต่ 1 มกราคม 2569 เปลี่ยนอะไรบ้าง?
พระราชกฤษฎีกาฉบับที่ 5 พ.ศ. 2568 ประกาศในราชกิจจานุเบกษา เล่ม 142 ตอนที่ 92 ก วันที่ 31 ธันวาคม 2568 และมีผลใช้บังคับตั้งแต่ 1 มกราคม 2569 หนังสือแนวปฏิบัติที่สำนักงานประกันสังคมเผยแพร่ทางเว็บไซต์ ตีตารางเทียบอัตราเดิมกับอัตราใหม่ไว้ทุกรายการ ดังนี้
| สิทธิที่เปลี่ยน | อัตราเดิม ตามพระราชกฤษฎีกา พ.ศ. 2561 | อัตราใหม่ ตั้งแต่ 1 มกราคม 2569 | ทางเลือกที่ได้รับ |
|---|---|---|---|
| ไปพบแพทย์แบบผู้ป่วยนอก | ครั้งละ 50 บาท ปีละไม่เกิน 3 ครั้ง | ครั้งละ 200 บาท ปีละไม่เกิน 3 ครั้ง | เดิมได้เฉพาะ 1 และ 2 ใหม่ได้ทั้ง 3 ทางเลือก |
| แพทย์ให้หยุดพักรักษาตัว | วันละ 200 บาท เมื่อหยุดตั้งแต่ 3 วันขึ้นไป | วันละ 200 บาท เมื่อหยุดตั้งแต่ 1 วันขึ้นไป | ทั้ง 3 ทางเลือก |
| ทุพพลภาพ ทางเลือก 1 และ 2 | 500 ถึง 1,000 บาท/เดือน เป็นเวลา 15 ปี | 1,000 ถึง 2,000 บาท/เดือน ตลอดชีวิต | 1 และ 2 |
| ทุพพลภาพ ทางเลือก 3 | 500 ถึง 1,000 บาท/เดือน ตลอดชีวิต | 1,500 ถึง 3,000 บาท/เดือน ตลอดชีวิต | 3 |
| อัตราเงินสงเคราะห์บุตร | 200 บาท/คน/เดือน | 300 บาท/คน/เดือน | 3 |
| อายุบุตรที่รับเงินได้ | ไม่เกิน 6 ปีบริบูรณ์ | ไม่เกิน 7 ปีบริบูรณ์ | 3 |
มีจุดที่ต้องเตือนตรงนี้ ณ วันที่ตรวจสอบคือ 14 กันยายน 2569 หน้าสิทธิประโยชน์มาตรา 40 บนเว็บไซต์สำนักงานประกันสังคมยังแสดงวันที่ปรับปรุงล่าสุด 23 สิงหาคม 2567 และยังพิมพ์อัตราเก่าไว้ทั้งหน้า ทั้งเงินไปพบแพทย์ครั้งละ 50 บาท เงินทุพพลภาพ 500 ถึง 1,000 บาท และเงินสงเคราะห์บุตร 200 บาทสำหรับบุตรอายุไม่เกิน 6 ปี ตัวเลขชุดนั้นถูกแทนที่ไปแล้ว ใครค้นเจอหน้านั้นแล้วเอาไปคำนวณจะได้ตัวเลขต่ำกว่าความจริง
หนังสือฉบับเดียวกันยังบันทึกว่า ระบบ SSO CORE ที่เปิดใช้กับการเบิกจ่ายของมาตรา 40 เมื่อวันที่ 5 มกราคม 2569 เกิดปัญหาในขั้นตอนอนุมัติคำสั่งจ่าย จึงให้สำนักงานพื้นที่จ่ายด้วยมือไปพลางก่อน โดยกรณีบำเหน็จชราภาพให้จ่ายเฉพาะเงินต้นก่อน ผลประโยชน์ตอบแทนจะตามมาเมื่อระบบแก้เสร็จ
เจ็บป่วยหรือทุพพลภาพ เบิกได้เท่าไหร่ และต้องส่งเงินสมทบมากี่เดือน?
กรณีเจ็บป่วย ต้องจ่ายเงินสมทบมาแล้วไม่น้อยกว่า 3 เดือน ภายใน 4 เดือนก่อนเดือนที่เจ็บป่วย แล้วจึงเบิกได้ 3 แบบ แบบแรกนอนโรงพยาบาลเป็นผู้ป่วยในตั้งแต่ 1 วันขึ้นไป ได้วันละ 300 บาท แบบที่สองไม่ได้นอนโรงพยาบาลแต่มีใบรับรองแพทย์ให้หยุดพัก ได้วันละ 200 บาท แบบที่สามไปพบแพทย์โดยแพทย์ไม่ได้สั่งให้หยุดพัก ได้ครั้งละ 200 บาท ปีละไม่เกิน 3 ครั้ง
สองแบบแรกนับรวมกันต้องไม่เกินเพดานของทางเลือกที่ถืออยู่ คือ 30 วันต่อปีสำหรับทางเลือกที่ 1 และ 2 และ 90 วันต่อปีสำหรับทางเลือกที่ 3 ตัวอย่างคนถือทางเลือกที่ 3 ที่นอนโรงพยาบาล 6 วันแล้วแพทย์ให้พักต่อที่บ้านอีก 10 วัน จะได้ 6 คูณ 300 บวก 10 คูณ 200 เท่ากับ 3,800 บาท และยังเหลือโควตาอีก 74 วันในปีนั้น
กรณีทุพพลภาพ ต้องให้คณะกรรมการการแพทย์วินิจฉัยก่อน จำนวนเงินต่อเดือนขึ้นกับว่าส่งเงินสมทบมานานแค่ไหน ทางเลือกที่ 1 และ 2 อัตราใหม่คือ 1,000 บาทเมื่อส่งไม่น้อยกว่า 6 ใน 10 เดือนก่อนเดือนที่ทุพพลภาพ 1,300 บาทเมื่อส่ง 12 ใน 20 เดือน 1,600 บาทเมื่อส่ง 24 ใน 40 เดือน และ 2,000 บาทเมื่อส่ง 36 ใน 60 เดือน ส่วนทางเลือกที่ 3 ขั้นเดียวกันคือ 1,500 2,000 2,500 และ 3,000 บาท ทั้งสองกลุ่มได้รับตลอดชีวิตแล้วภายใต้กฎหมายใหม่
กรณีตาย ต้องส่งเงินสมทบไม่น้อยกว่า 6 เดือน ภายใน 12 เดือนก่อนเดือนที่เสียชีวิต ยกเว้นตายเพราะอุบัติเหตุที่ลดเหลือส่งอย่างน้อย 1 เดือนภายใน 6 เดือนก่อนตาย ค่าทำศพจ่ายให้ผู้จัดการศพ 25,000 บาทสำหรับทางเลือกที่ 1 และ 2 และ 50,000 บาทสำหรับทางเลือกที่ 3 ตามที่พระราชกฤษฎีกาฉบับที่ 2 พ.ศ. 2564 แก้ไขไว้ ส่วนเงินสงเคราะห์กรณีตายอีก 8,000 บาทเป็นสิทธิของทางเลือกที่ 1 และ 2 เฉพาะคนที่ส่งมาแล้วไม่น้อยกว่า 60 เดือน
เงินชราภาพและเงินสงเคราะห์บุตรคิดอย่างไร?
เงินชราภาพของมาตรา 40 เป็นบำเหน็จก้อนเดียว ไม่ใช่บำนาญรายเดือน คิดจากอัตราสะสมต่อเดือนคูณจำนวนเดือนที่ส่ง บวกผลประโยชน์ตอบแทนรายปีที่สำนักงานประกาศกำหนด ทางเลือกที่ 2 สะสมเดือนละ 50 บาท ทางเลือกที่ 3 สะสมเดือนละ 150 บาท ส่วนทางเลือกที่ 1 ไม่มีสิทธินี้ เงื่อนไขการรับคืออายุครบ 60 ปีบริบูรณ์และสิ้นสุดความเป็นผู้ประกันตนแล้ว
คิดเป็นตัวเลข คนถือทางเลือกที่ 3 ที่ส่งครบ 180 เดือน มีเงินต้น 150 คูณ 180 เท่ากับ 27,000 บาท บวกเงินเพิ่มอีก 10,000 บาทที่กฎหมายให้เฉพาะทางเลือกที่ 3 รวม 37,000 บาทก่อนคิดผลประโยชน์ตอบแทน ส่วนทางเลือกที่ 2 ระยะเวลาเท่ากันได้เงินต้น 9,000 บาท ก้อนนี้เล็กกว่าบำนาญของผู้ประกันตนในระบบมาก เทียบได้จากเรื่อง เงินชราภาพประกันสังคม ของมาตรา 33 และ 39 ทางเลือกที่ 2 และ 3 ยังจ่ายเงินออมเพิ่มได้อีกไม่เกินเดือนละ 1,000 บาท ซึ่งเข้าไปสมทบในบำเหน็จโดยตรง
เงินสงเคราะห์บุตรเป็นสิทธิของทางเลือกที่ 3 เท่านั้น ต้องส่งเงินสมทบไม่น้อยกว่า 24 เดือน ภายใน 36 เดือนก่อนเดือนที่มีสิทธิ และต้องจ่ายเงินสมทบในเดือนที่ขอรับสิทธิด้วยทุกเดือน อัตราใหม่คือ 300 บาทต่อคนต่อเดือน คราวละไม่เกิน 2 คน สำหรับบุตรอายุไม่เกิน 7 ปีบริบูรณ์ กฎหมายระบุว่าไม่รวมบุตรบุญธรรมหรือบุตรที่ยกให้เป็นบุตรบุญธรรมของคนอื่น แต่รวมบุตรที่เกิดก่อนสมัครเป็นผู้ประกันตน
มาตรา 14 ของพระราชกฤษฎีกาฉบับที่ 5 ยังมีบทเฉพาะกาลว่า ผู้ประกันตนที่มีสิทธิอยู่แล้วและบุตรอายุไม่เกิน 7 ปีบริบูรณ์ในวันก่อนกฎหมายใหม่ใช้บังคับ ให้ได้รับตามอัตราใหม่ แปลว่าครอบครัวที่ลูกเพิ่งเลย 6 ขวบไปในปี 2568 ไม่ได้ถูกตัดสิทธิ แต่กลับเข้ามาอยู่ในระบบต่ออีกหนึ่งปี
สมัครมาตรา 40 ที่ไหน และจ่ายเงินสมทบช่องทางไหน?
หน้าการสมัครของสำนักงานประกันสังคมระบุเอกสารเพียงสองอย่าง คือบัตรประจำตัวประชาชนหรือบัตรอื่นที่ทางราชการออกให้แทน กับแบบคำขอสมัครเป็นผู้ประกันตนตามมาตรา 40 หรือแบบ สปส.1-40 ซึ่งถ้าเซ็นชื่อไม่ได้ให้พิมพ์ลายนิ้วมือแทน
ช่องทางสมัครแบ่งเป็นสี่กลุ่ม กลุ่มแรกคือสำนักงานประกันสังคมกรุงเทพมหานครพื้นที่ จังหวัด และสาขาทั่วประเทศ ยกเว้นสำนักงานใหญ่ กลุ่มที่สองคือธนาคารกรุงไทยและธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร กลุ่มที่สามคือเคาน์เตอร์รับชำระเงินของร้านค้า ได้แก่ 7-Eleven โลตัส บุญเติม และเซ็นเพย์ กลุ่มที่สี่คือช่องทางออนไลน์ ทั้งเว็บไซต์ sso.go.th ระบบ e-Self Service และแอปพลิเคชันอย่าง Krungthai NEXT BAAC Mobile และ ShopeePay การจ่ายเงินสมทบทำได้ทั้งหักบัญชีธนาคารอัตโนมัติ จ่ายที่เคาน์เตอร์ธนาคารหรือร้านสะดวกซื้อ สแกน QR Code และจ่ายผ่านแอปพลิเคชัน
กฎเรื่องเวลามีข้อเดียวที่ต้องจำ พระราชกฤษฎีกา พ.ศ. 2561 มาตรา 5 ให้จ่ายล่วงหน้าได้ครั้งละไม่เกิน 12 เดือน แต่จ่ายย้อนหลังไม่ได้ ข้อห้ามนี้คือกับดักที่ทำให้คนเสียสิทธิบ่อยที่สุด เพราะเงื่อนไขการเกิดสิทธิเกือบทุกกรณีนับเป็นสัดส่วน เช่น 3 ใน 4 เดือน หรือ 6 ใน 10 เดือน เดือนที่ลืมจ่ายจึงทำให้สัดส่วนในช่วงนั้นไม่ผ่านไปด้วย วิธีป้องกันคือผูกหักบัญชีอัตโนมัติ หรือจ่ายล่วงหน้าเป็นก้อน
มาตรา 9 ให้เปลี่ยนทางเลือกได้ปีละ 1 ครั้ง โดยแจ้งความจำนงต่อสำนักงานและมีผลเดือนถัดไป มาตรา 10 ระบุว่าถ้าเปลี่ยนแล้วยังส่งไม่ครบเงื่อนไขของทางเลือกใหม่ ให้ได้รับสิทธิตามทางเลือกเดิมไปก่อน โดยนับเดือนที่ส่งของทุกทางเลือกรวมกัน ส่วนสิทธิสิ้นสุดเมื่อเสียชีวิต เมื่อกลับไปเป็นผู้ประกันตนมาตรา 33 หรือ 39 หรือเมื่อแจ้งว่าไม่ประสงค์เป็นผู้ประกันตนต่อ และมาตรา 11 กำหนดให้ยื่นคำขอรับประโยชน์ทดแทนภายใน 2 ปีนับแต่วันที่มีสิทธิ
ส่วนสิทธิรักษาพยาบาลที่ต้องใช้ควบคู่กัน ถ้าไม่แน่ใจว่าตัวเองถืออะไรอยู่ ให้ดูวิธีใน เช็คสิทธิรักษาพยาบาล และถ้าหน่วยบริการประจำอยู่คนละจังหวัดกับที่ทำงานจริง ให้จัดการเรื่อง ย้ายสิทธิบัตรทอง ให้เรียบร้อยก่อน
คำถามที่พบบ่อย
ประกันสังคมมาตรา 40 รักษาพยาบาลฟรีได้ไหม
ไม่ได้ มาตรา 40 ไม่มีประโยชน์ทดแทนเรื่องค่ารักษาพยาบาลอยู่ในกฎหมาย หน้าสิทธิประโยชน์ของสำนักงานประกันสังคมระบุว่าสิทธิการรักษาให้ใช้สิทธิหลักประกันสุขภาพหรือบัตรทองของ สปสช. หรือสิทธิเดิมที่มีอยู่
มาตรา 40 กับบัตรทองใช้พร้อมกันได้ไหม
ได้และควรใช้พร้อมกัน เพราะทำคนละหน้าที่ บัตรทองจ่ายค่ารักษาให้สถานพยาบาล ส่วนมาตรา 40 จ่ายเงินทดแทนการขาดรายได้ให้ผู้ประกันตนในวันที่ทำงานไม่ได้ การสมัครมาตรา 40 ไม่ได้ทำให้สิทธิบัตรทองหายไป
จ่าย 70 100 และ 300 บาท ต่างกันตรงไหน
ทางเลือกที่ 1 จ่าย 70 บาท คุ้มครองกรณีเจ็บป่วย ทุพพลภาพ และตาย ทางเลือกที่ 2 จ่าย 100 บาท ได้เพิ่มกรณีชราภาพ ส่วนทางเลือกที่ 3 จ่าย 300 บาท ได้ครบ 5 กรณี และได้เพดานวันชดเชย 90 วันต่อปีแทน 30 วัน
ไปหาหมอแล้วแพทย์ให้หยุดแค่ 1 วัน เบิกได้ไหม
ตั้งแต่ 1 มกราคม 2569 เบิกได้ พระราชกฤษฎีกาฉบับที่ 5 พ.ศ. 2568 ลดเงื่อนไขจากเดิมที่ต้องหยุดตั้งแต่ 3 วันขึ้นไป เหลือหยุดตั้งแต่ 1 วันขึ้นไปก็ได้รับวันละ 200 บาท
อายุ 62 ปีแล้วยังสมัครมาตรา 40 ได้ไหม
ได้ พระราชกฤษฎีกากำหนดคุณสมบัติของบุคคลซึ่งอาจสมัครเข้าเป็นผู้ประกันตน ฉบับที่ 2 พ.ศ. 2563 แก้อายุสูงสุดจากไม่เกิน 60 ปีบริบูรณ์เป็นไม่เกิน 65 ปีบริบูรณ์ โดยอายุขั้นต่ำยังเป็น 15 ปีบริบูรณ์
เป็นพนักงานประจำอยู่แล้ว สมัครมาตรา 40 เพิ่มได้ไหม
ไม่ได้ คุณสมบัติกำหนดว่าต้องไม่เป็นผู้ประกันตนตามมาตรา 33 หรือมาตรา 39 อยู่ และมาตรา 22 ของพระราชกฤษฎีกา พ.ศ. 2561 ระบุว่าสิทธิของมาตรา 40 สิ้นสุดลงเมื่อกลับไปเป็นผู้ประกันตนมาตรา 33 หรือ 39
ลืมจ่ายเงินสมทบไปสองเดือน จ่ายย้อนหลังได้ไหม
ไม่ได้ มาตรา 5 ของพระราชกฤษฎีกา พ.ศ. 2561 อนุญาตให้จ่ายล่วงหน้าครั้งละไม่เกิน 12 เดือน แต่ห้ามจ่ายย้อนหลัง เดือนที่ขาดจะหายไปจากการนับสัดส่วนเงื่อนไขการเกิดสิทธิอย่างถาวร
เงินชราภาพมาตรา 40 ได้เท่าไหร่
เป็นบำเหน็จก้อนเดียว คิดจากอัตราสะสมเดือนละ 50 บาทสำหรับทางเลือกที่ 2 และเดือนละ 150 บาทสำหรับทางเลือกที่ 3 คูณจำนวนเดือนที่ส่ง บวกผลประโยชน์ตอบแทนรายปี และทางเลือกที่ 3 ได้เพิ่มอีก 10,000 บาทเมื่อส่งครบ 180 เดือน
ลูกอายุ 6 ขวบครึ่ง ยังได้เงินสงเคราะห์บุตรไหม
ได้ ตั้งแต่ 1 มกราคม 2569 เพดานอายุบุตรขยับเป็นไม่เกิน 7 ปีบริบูรณ์ และอัตราเพิ่มจาก 200 เป็น 300 บาทต่อคนต่อเดือน สิทธินี้มีเฉพาะทางเลือกที่ 3 และต้องจ่ายเงินสมทบในเดือนที่รับสิทธิด้วย
มาตรา 40 มีสิทธิคลอดบุตรหรือว่างงานไหม
ไม่มีทั้งสองอย่าง ประโยชน์ทดแทนของมาตรา 40 มีเพียง 5 กรณีคือ เจ็บป่วย ทุพพลภาพ ตาย ชราภาพ และสงเคราะห์บุตร กรณีคลอดบุตรและกรณีว่างงานเป็นสิทธิของผู้ประกันตนมาตรา 33
สรุปก่อนตัดสินใจสมัครหรือเปลี่ยนทางเลือก
ถ้าเป้าหมายของคุณคือสิทธิรักษาพยาบาล มาตรา 40 ไม่ใช่คำตอบ ให้ไปจัดการเรื่องบัตรทองและหน่วยบริการประจำแทน แต่ถ้าเป้าหมายคือเงินชดเชยในวันที่ป่วยจนขายของไม่ได้หรือรับงานไม่ได้ มาตรา 40 ออกแบบมาเพื่อเรื่องนั้นโดยตรง และในปี 2569 ตัวเลขของมันสูงกว่าที่คนส่วนใหญ่จำไว้
ก่อนกดสมัคร ให้ถามตัวเองสองข้อ ข้อแรกคือมีลูกอายุไม่เกิน 7 ปีหรือไม่ ถ้ามีสองคน ทางเลือกที่ 3 คืนเงินให้เดือนละ 600 บาทจากเงินสมทบ 300 บาท ข้อที่สองคืองานของคุณเสี่ยงบาดเจ็บหนักจนทุพพลภาพหรือไม่ ถ้าใช่ ส่วนต่าง 200 บาทต่อเดือนแลกกับเงินทุพพลภาพที่สูงขึ้น 500 ถึง 1,000 บาทต่อเดือนตลอดชีวิตถือว่าคุ้ม และไม่ว่าเลือกทางไหน สิ่งที่ต้องทำเหมือนกันคืออย่าให้ขาดส่งแม้แต่เดือนเดียว
ตัวเลขและเงื่อนไขทั้งหมดในบทความนี้อ้างอิงจากพระราชกฤษฎีกาและเอกสารของสำนักงานประกันสังคมตามที่เผยแพร่อยู่ ณ วันตรวจสอบ 14 กันยายน 2569 อัตราประโยชน์ทดแทนและเงินสมทบเปลี่ยนได้ตามกฎหมายที่ออกใหม่ ก่อนยื่นเรื่องจริงควรสอบถามสำนักงานประกันสังคมพื้นที่หรือสายด่วน 1506 เพื่อยืนยันอีกครั้ง บทความนี้ไม่ใช่คำวินิจฉัยสิทธิรายบุคคลและไม่ใช่คำแนะนำทางกฎหมายหรือทางการเงิน
แหล่งอ้างอิง
- สำนักงานประกันสังคม: สิทธิประโยชน์และเงื่อนไขการเกิดสิทธิขอรับประโยชน์ทดแทนมาตรา 40
- สำนักงานประกันสังคม: การสมัครและขึ้นทะเบียนเป็นผู้ประกันตนตามมาตรา 40
- สำนักงานประกันสังคม: แนวปฏิบัติการวินิจฉัยจ่ายประโยชน์ทดแทนมาตรา 40 ตามพระราชกฤษฎีกาฯ ฉบับที่ 5
- ราชกิจจานุเบกษา: พระราชกฤษฎีกาฯ ผู้ประกันตนมาตรา 40 (ฉบับที่ 5) พ.ศ. 2568
- ราชกิจจานุเบกษา: พระราชกฤษฎีกาฯ ผู้ประกันตนมาตรา 40 พ.ศ. 2561
- ราชกิจจานุเบกษา: พระราชกฤษฎีกาฯ (ฉบับที่ 2) พ.ศ. 2564 ค่าทำศพและเงินสงเคราะห์กรณีตาย
- ราชกิจจานุเบกษา: พระราชกฤษฎีกาฯ (ฉบับที่ 4) พ.ศ. 2565 อัตราเงินสมทบ 70 100 และ 300 บาท
- ราชกิจจานุเบกษา: พระราชกฤษฎีกากำหนดคุณสมบัติของบุคคลซึ่งอาจสมัครเข้าเป็นผู้ประกันตน พ.ศ. 2561
- ราชกิจจานุเบกษา: พระราชกฤษฎีกาคุณสมบัติผู้ประกันตน (ฉบับที่ 2) พ.ศ. 2563 อายุ 15 ถึง 65 ปี