เงินชราภาพที่ผู้ประกันตนมาตรา 33 จะได้รับ ขึ้นอยู่กับว่าส่งเงินสมทบครบ 180 เดือนหรือไม่ ถ้าครบจะได้บำนาญรายเดือนในอัตราร้อยละ 20 ของค่าจ้างเฉลี่ย 60 เดือนสุดท้าย เช่น ค่าจ้างเฉลี่ย 15,000 บาท ส่งมา 20 ปี ได้อัตรารวมร้อยละ 27.5 คิดเป็นเดือนละ 4,125 บาทตลอดชีวิต ตามตัวอย่างในหน้าหลักเกณฑ์และเงื่อนไขกรณีชราภาพของสำนักงานประกันสังคม ฉบับลงวันที่ 5 สิงหาคม 2567 แต่ถ้าส่งไม่ครบ 180 เดือนจะได้เป็นบำเหน็จก้อนเดียวแทน
ประเด็นสำคัญ
- เส้นแบ่งระหว่างบำเหน็จกับบำนาญคือ 180 เดือน และสำนักงานประกันสังคมระบุว่า 180 เดือนนั้นไม่จำเป็นต้องติดต่อกัน
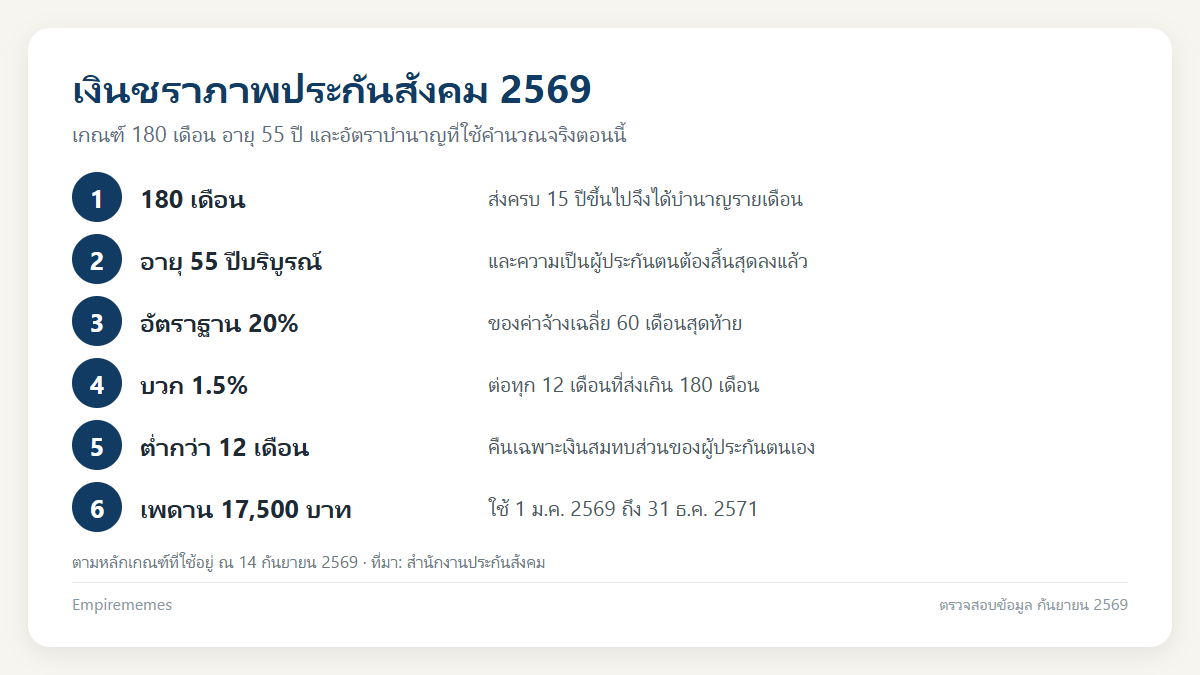
- ต้องครบสามเงื่อนไขพร้อมกันจึงรับบำนาญได้ คือส่งครบ 180 เดือน อายุครบ 55 ปีบริบูรณ์ และความเป็นผู้ประกันตนสิ้นสุดลง
- อัตราบำนาญเริ่มที่ร้อยละ 20 ของค่าจ้างเฉลี่ย 60 เดือนสุดท้าย แล้วบวกอีกร้อยละ 1.5 ต่อระยะเวลาที่ส่งครบทุก 12 เดือนหลังเดือนที่ 180
- ตัวอย่างของสำนักงานประกันสังคม ส่งมา 193 เดือน ได้อัตราร้อยละ 21.5 เพราะเศษ 13 เดือนนับเป็นช่วง 12 เดือนได้เพียงหนึ่งช่วง
- ส่งไม่ถึง 12 เดือนได้คืนเฉพาะเงินสมทบส่วนที่ผู้ประกันตนจ่ายเอง ตั้งแต่ 12 เดือนขึ้นไปจึงจะได้ส่วนของนายจ้างและผลประโยชน์ตอบแทนด้วย
- เพดานค่าจ้างมาตรา 33 ขยับจาก 15,000 บาทเป็น 17,500 บาท ตั้งแต่ 1 มกราคม 2569 ตามกฎกระทรวงที่ประกาศราชกิจจานุเบกษาเมื่อธันวาคม 2568
- สูตรใหม่ชื่อ CARE ผ่านความเห็นชอบของคณะรัฐมนตรีเมื่อ 14 กรกฎาคม 2569 แต่ยังไม่มีผล เพราะต้องรออีก 180 วันหลังประกาศราชกิจจานุเบกษา
เงินชราภาพประกันสังคมคืออะไร และมาจากเงินสมทบส่วนไหน
เงินชราภาพคือประโยชน์ทดแทนกรณีหนึ่งของกองทุนประกันสังคม เป็นก้อนเงินที่ระบบเก็บสะสมไว้ให้ผู้ประกันตนใช้หลังอายุ 55 ปี ต่างจากสิทธิรักษาพยาบาลหรือเงินว่างงานตรงที่ไม่ได้ใช้ระหว่างทาง แต่รอรับตอนออกจากระบบแรงงาน
คำนิยามที่ต้องแยกให้ออก
บำเหน็จชราภาพ คือเงินก้อนเดียวที่จ่ายครั้งเดียวจบ สำหรับคนที่ส่งเงินสมทบกรณีชราภาพไม่ถึง 180 เดือน ส่วน บำนาญชราภาพ คือเงินรายเดือนที่จ่ายไปตลอดชีวิต สำหรับคนที่ส่งครบ 180 เดือนขึ้นไป สองคำนี้ไม่ใช่ตัวเลือกที่เลือกได้ตามใจ แต่ถูกกำหนดโดยจำนวนเดือนที่ส่งมาแล้ว
เงินสมทบที่หักจากเงินเดือนผู้ประกันตนมาตรา 33 ในอัตราร้อยละ 5 ไม่ได้กองรวมเป็นก้อนเดียว สำนักงานเลขาธิการวุฒิสภาอธิบายสัดส่วนไว้ในบทความเดือนมีนาคม 2568 ว่าร้อยละ 1.5 ใช้สำหรับกรณีเจ็บป่วย ทุพพลภาพ เสียชีวิต และคลอดบุตร อีกร้อยละ 0.5 สำหรับกรณีว่างงาน ที่เหลือร้อยละ 3 คือส่วนที่กันไว้สำหรับสงเคราะห์บุตรและชราภาพ เมื่อคิดบนเพดาน 15,000 บาทที่ใช้อยู่ในปี 2568 เงินสมทบเต็มเพดานคือ 750 บาทต่อเดือน แบ่งเป็น 225 บาท 75 บาท และ 450 บาทตามลำดับ โดยนายจ้างสมทบเข้ามาอีกจำนวนเท่ากัน
บำเหน็จชราภาพกับบำนาญชราภาพต่างกันอย่างไร
หน้าหลักเกณฑ์และเงื่อนไขกรณีชราภาพของสำนักงานประกันสังคม ฉบับลงวันที่ 5 สิงหาคม 2567 แยกเงื่อนไขของสองกรณีนี้ไว้ชัดเจน และความต่างไม่ได้อยู่แค่รูปแบบการจ่าย แต่อยู่ที่เงื่อนไขการเกิดสิทธิด้วย
ฝั่งบำนาญมีสามเงื่อนไขที่ต้องครบพร้อมกัน คือจ่ายเงินสมทบมาแล้วไม่น้อยกว่า 180 เดือน โดยไม่ว่าระยะเวลา 180 เดือนจะติดต่อกันหรือไม่ก็ตาม มีอายุครบ 55 ปีบริบูรณ์ และความเป็นผู้ประกันตนสิ้นสุดลง ส่วนฝั่งบำเหน็จคือจ่ายเงินสมทบไม่ครบ 180 เดือน ความเป็นผู้ประกันตนสิ้นสุดลง และมีอายุครบ 55 ปีบริบูรณ์ หรือเป็นผู้ทุพพลภาพ หรือถึงแก่ความตาย จะเห็นว่าฝั่งบำเหน็จเปิดช่องให้กรณีทุพพลภาพและเสียชีวิตรับเงินได้ก่อนอายุ 55 ปี ซึ่งฝั่งบำนาญไม่มีช่องนี้
ข้อที่คนพลาดบ่อยที่สุดคือความเป็นผู้ประกันตนต้องสิ้นสุดลงก่อน คนที่อายุ 55 ปีแล้วแต่ยังทำงานและนายจ้างยังนำส่งเงินสมทบตามปกติ ยังไม่เข้าเงื่อนไข กรมประชาสัมพันธ์เผยแพร่คำชี้แจงของสำนักงานประกันสังคมเมื่อเดือนตุลาคม 2564 ว่าผู้ประกันตนมาตรา 33 ที่อายุเกิน 55 ปีและทำงานต่อโดยยังนำส่งเงินสมทบ จะสะสมสิทธิต่อไปได้จนกว่าความเป็นผู้ประกันตนจะสิ้นสุด
ส่วนจำนวนเงินบำเหน็จแบ่งเป็นสองระดับ ระดับแรกคือจ่ายเงินสมทบกรณีชราภาพไม่ถึง 12 เดือน จะได้รับเท่ากับเงินสมทบที่ผู้ประกันตนจ่ายเองเท่านั้น ตัวอย่างของสำนักงานประกันสังคมคือคนที่อายุ 55 ปี สิ้นสภาพการเป็นลูกจ้างขณะส่งได้ 10 เดือน ได้รับ 300 คูณ 10 เท่ากับ 3,000 บาท ระดับที่สองคือจ่ายตั้งแต่ 12 เดือนขึ้นไป จะได้เท่ากับเงินสมทบที่ผู้ประกันตนและนายจ้างนำส่งรวมกัน พร้อมผลประโยชน์ตอบแทนตามที่สำนักงานประกันสังคมประกาศกำหนด
ส่งเงินสมทบกี่เดือนถึงจะได้บำนาญ และต้องอายุเท่าไหร่
คำตอบสั้นคือ 180 เดือน หรือ 15 ปี และอายุ 55 ปีบริบูรณ์ แต่คำตอบสั้นนี้ทำให้หลายคนคำนวณผิด เพราะเข้าใจว่าต้องทำงานติดต่อกัน 15 ปีในที่เดียว
หน้าหลักเกณฑ์ของสำนักงานประกันสังคมเขียนตรงตัวว่า ไม่ว่าระยะเวลา 180 เดือนจะติดต่อกันหรือไม่ก็ตาม คนที่เป็นลูกจ้างมาตรา 33 หกปี ออกไปทำงานอิสระสามปีโดยไม่ส่ง แล้วกลับมาเป็นลูกจ้างอีกเก้าปี จึงนับรวมได้ 180 เดือนเท่ากัน ช่วงที่ขาดไปไม่ได้ล้างเดือนเก่าทิ้ง
ประเด็นที่สองคือเดือนที่ส่งในฐานะผู้ประกันตนมาตรา 39 นับรวมเข้ามาด้วย คนที่ลาออกจากงานประจำแล้วสมัครใจส่งต่อจึงสะสมเดือนให้ครบ 180 ได้ แต่ฐานค่าจ้างของมาตรา 39 ถูกกำหนดไว้ที่ 4,800 บาท ซึ่งต่ำกว่าฐานของมาตรา 33 มาก ถ้า 60 เดือนสุดท้ายอยู่ในมาตรา 39 ทั้งหมด ค่าจ้างเฉลี่ยที่ใช้คำนวณก็เหลือ 4,800 บาท และบำนาญลดลงตามไปด้วย รายละเอียดฝั่งนี้อ่านต่อได้ที่บทความ ประกันสังคมมาตรา 39
ประเด็นที่สามคืออายุ 55 ปีบริบูรณ์เป็นเงื่อนไขแยกจากจำนวนเดือน คนที่ส่งครบ 180 เดือนตอนอายุ 35 ปี ยังรับบำนาญไม่ได้จนกว่าจะครบ 55 ปี ระหว่างนั้นถ้ายังส่งต่อ เดือนที่เกิน 180 ก็ทบเป็นอัตราเพิ่มเรื่อย ๆ ส่วนผู้ประกันตนมาตรา 40 ซึ่งเป็นแรงงานนอกระบบ มีโครงสร้างสิทธิต่างออกไปและไม่มีบำนาญรายเดือนแบบเดียวกัน ตรวจสอบทางเลือกที่สมัครไว้ได้จากบทความ ประกันสังคมมาตรา 40
คำนวณบำนาญชราภาพอย่างไรให้ได้ตัวเลขจริง
สูตรที่ใช้อยู่ ณ วันที่ตรวจสอบข้อมูลนี้มีสองชั้น ชั้นแรกคืออัตราฐาน ชั้นที่สองคืออัตราส่วนเพิ่ม
ชั้นแรก ผู้ที่จ่ายเงินสมทบมาแล้วไม่น้อยกว่า 180 เดือน ได้รับบำนาญรายเดือนในอัตราร้อยละ 20 ของค่าจ้างเฉลี่ย 60 เดือนสุดท้ายที่ใช้เป็นฐานคำนวณเงินสมทบก่อนความเป็นผู้ประกันตนสิ้นสุดลง วิธีหาค่าเฉลี่ยคือนำค่าจ้าง 60 เดือนสุดท้ายรวมกันแล้วหารด้วย 60
ชั้นที่สอง กรณีจ่ายเงินสมทบเกิน 180 เดือน ให้ปรับเพิ่มอัตราขึ้นอีกร้อยละ 1.5 ต่อระยะเวลาการจ่ายเงินสมทบครบทุก 12 เดือน เฉพาะส่วนที่เกิน 180 เดือน คำว่าครบทุก 12 เดือนคือจุดที่คนคำนวณพลาด เพราะเศษเดือนที่ไม่ครบปีจะไม่ถูกนับ ตัวอย่างของสำนักงานประกันสังคมคือจ่ายมาได้ 193 เดือน ได้อัตราร้อยละ 21.5 เพราะเกินมา 13 เดือน นับเป็นช่วง 12 เดือนได้หนึ่งช่วง เศษอีกหนึ่งเดือนไม่ถูกนับ
ตัวอย่างที่หนึ่งของสำนักงานประกันสังคมคือ ค่าจ้างเฉลี่ย 60 เดือนสุดท้าย 13,000 บาท ส่งครบ 180 เดือนพอดี คิดเป็น 20 คูณ 13,000 หารด้วย 100 เท่ากับ 2,600 บาทต่อเดือนไปจนตลอดชีวิต ตัวอย่างที่สองคือค่าจ้างเดือนละ 15,000 บาทมาตลอดและส่งมาแล้ว 20 ปี สิบห้าปีแรกได้ร้อยละ 20 ห้าปีหลังได้ร้อยละ 1.5 คูณ 5 ปี เท่ากับร้อยละ 7.5 รวมเป็นร้อยละ 27.5 คิดเป็น 4,125 บาทต่อเดือน ตัวเลขชุดเดียวกันนี้กรมประชาสัมพันธ์นำไปเผยแพร่ซ้ำในบทความเดือนกรกฎาคม 2567
วิธีตรวจงานตัวเองแบบเร็วคือแปลงจำนวนปีเป็นอัตราก่อน ส่ง 15 ปีได้ร้อยละ 20 ส่ง 20 ปีได้ร้อยละ 27.5 ส่ง 25 ปีได้ร้อยละ 35 ส่ง 30 ปีได้ร้อยละ 42.5 แล้วจึงคูณค่าจ้างเฉลี่ย 60 เดือนสุดท้าย ไม่ใช่เงินเดือนล่าสุดเดือนเดียว
ค่าจ้างเฉลี่ยแต่ละระดับ ได้บำนาญเดือนละเท่าไหร่
ตารางข้างล่างแปลงสูตรข้างต้นเป็นตัวเลขจริง โดยใช้ค่าจ้างเฉลี่ย 60 เดือนสุดท้ายเป็นแถวและจำนวนปีที่ส่งเป็นคอลัมน์ ตัวเลขในแถว 15,000 บาทและ 17,500 บาทตรงกับตัวอย่างที่กรมประชาสัมพันธ์และ Thai PBS เผยแพร่ ส่วนแถว 4,800 บาทคือกรณีที่ 60 เดือนสุดท้ายอยู่ในมาตรา 39 ทั้งหมด
| ค่าจ้างเฉลี่ย 60 เดือนสุดท้าย | ส่ง 15 ปี (อัตรา 20%) | ส่ง 20 ปี (อัตรา 27.5%) | ส่ง 25 ปี (อัตรา 35%) | ส่ง 30 ปี (อัตรา 42.5%) |
|---|---|---|---|---|
| 4,800 บาท (ฐานมาตรา 39) | 960 บาท | 1,320 บาท | 1,680 บาท | 2,040 บาท |
| 10,000 บาท | 2,000 บาท | 2,750 บาท | 3,500 บาท | 4,250 บาท |
| 12,000 บาท | 2,400 บาท | 3,300 บาท | 4,200 บาท | 5,100 บาท |
| 13,000 บาท | 2,600 บาท | 3,575 บาท | 4,550 บาท | 5,525 บาท |
| 15,000 บาท (เพดานเดิม) | 3,000 บาท | 4,125 บาท | 5,250 บาท | 6,375 บาท |
| 17,500 บาท (เพดานปี 2569) | 3,500 บาท | 4,812.50 บาท | 6,125 บาท | 7,437.50 บาท |
แถวสุดท้ายต้องอ่านอย่างระมัดระวัง ตัวเลข 3,500 บาทและ 6,125 บาทจะเกิดขึ้นจริงก็ต่อเมื่อค่าจ้างที่ใช้เป็นฐานคำนวณเงินสมทบอยู่ที่ 17,500 บาทครบทั้ง 60 เดือนสุดท้าย ไม่ใช่แค่เดือนสุดท้ายเดือนเดียว
เพดาน 17,500 บาทกับสูตร CARE เปลี่ยนอะไร และเริ่มใช้เมื่อไหร่
ปี 2569 มีความเปลี่ยนแปลงสองเรื่องที่กระทบเงินชราภาพโดยตรง เรื่องหนึ่งมีผลบังคับแล้ว อีกเรื่องยังไม่มีผล ควรแยกกันให้ชัด
เรื่องแรกคือเพดานค่าจ้าง ไทยโพสต์รายงานเมื่อ 13 ธันวาคม 2568 ว่าราชกิจจานุเบกษาเผยแพร่กฎกระทรวงกำหนดค่าจ้างขั้นต่ำและขั้นสูงที่ใช้เป็นฐานคำนวณเงินสมทบของผู้ประกันตนตามมาตรา 33 พ.ศ. 2568 ซึ่งรัฐมนตรีว่าการกระทรวงแรงงานลงนามเมื่อ 11 ธันวาคม 2568 ให้ใช้บังคับตั้งแต่ 1 มกราคม 2569 ฐานค่าจ้างกำหนดแบบขั้นบันไดสามช่วง ช่วงแรก 1 มกราคม 2569 ถึง 31 ธันวาคม 2571 ต่ำสุดเดือนละ 1,650 บาทและสูงสุด 17,500 บาท ช่วงที่สอง 1 มกราคม 2572 ถึง 31 ธันวาคม 2574 สูงสุด 20,000 บาท ช่วงที่สามตั้งแต่ 1 มกราคม 2575 สูงสุด 23,000 บาท
Thai PBS รายงานตั้งแต่วันที่คณะรัฐมนตรีเห็นชอบร่างกฎกระทรวงเมื่อ 2 ธันวาคม 2568 ว่าเงินสมทบสูงสุดต่อเดือนจะเปลี่ยนจาก 750 บาทเป็น 875 บาทในช่วงแรก แล้วเป็น 1,000 บาทและ 1,150 บาทในสองช่วงถัดไป พร้อมยกตัวอย่างว่าบำนาญของผู้ที่ส่งครบ 15 ปีเพิ่มจาก 3,000 บาทเป็น 3,500 บาทต่อเดือน และผู้ที่ส่งครบ 25 ปีเพิ่มจาก 5,250 บาทเป็น 6,125 บาทต่อเดือน
ตัวเลขชุดนี้เป็นภาพปลายทาง ไม่ใช่ภาพของคนที่เกษียณในปี 2569 เพราะสูตรที่ใช้อยู่คิดจากค่าจ้างเฉลี่ย 60 เดือนสุดท้าย คนที่ออกจากงานภายในปี 2569 จะมีเดือนที่ส่งบนฐาน 17,500 บาทอยู่ในค่าเฉลี่ยไม่กี่เดือน ที่เหลือยังเป็นฐาน 15,000 บาท
เรื่องที่สองคือสูตร CARE ซึ่งคิดค่าจ้างเฉลี่ยตลอดชีวิตการทำงานแทนการคิดจาก 60 เดือนสุดท้าย Policy Watch ของ Thai PBS รายงานเมื่อ 14 กรกฎาคม 2569 ว่าคณะรัฐมนตรีอนุมัติร่างกฎกระทรวงสูตร CARE แล้ว โดยจะมีผลเมื่อพ้น 180 วันนับแต่วันประกาศในราชกิจจานุเบกษา สาระสำคัญคือนำค่าจ้างทุกเดือนตลอดช่วงที่ส่งเงินสมทบมาเฉลี่ย โดยปรับค่าจ้างในอดีตให้เป็นมูลค่าเงินปัจจุบันก่อน
รายงานฉบับเดียวกันระบุความเปลี่ยนแปลงอีกสองข้อ ข้อแรกคือผู้ที่ส่งไม่ถึง 12 เดือน จากเดิมได้คืนเฉพาะเงินสมทบของตัวเอง จะได้รับสิทธิเท่ากับผู้ที่ส่งตั้งแต่ 12 เดือนขึ้นไป ข้อสองคืออัตราส่วนเพิ่มสำหรับเดือนที่เกิน 180 เดือน เปลี่ยนจากร้อยละ 1.5 ต่อทุก 12 เดือน เป็นร้อยละ 0.125 ต่อเดือนที่ส่งจริง ทำให้เศษเดือนไม่ถูกตัดทิ้ง ประมาณการว่าบำนาญเฉลี่ยจะเพิ่มขึ้นราว 280 บาทต่อเดือน โดยผู้ประกันตนมาตรา 33 ราวร้อยละ 3.7 อาจได้รับน้อยลงในช่วงแรก จึงมีมาตรการชดเชยห้าปี เริ่มที่ร้อยละ 100 ในปีแรก แล้วลดเป็นร้อยละ 80 ร้อยละ 60 ร้อยละ 40 และร้อยละ 20
กรุงเทพธุรกิจรายงานเมื่อ 14 กันยายน 2569 ว่ากระบวนการยังไม่จบ ขั้นตอนถัดไปคือส่งร่างให้สำนักงานคณะกรรมการกฤษฎีกาตรวจพิจารณา แล้วจึงประกาศในราชกิจจานุเบกษา สูตรที่ใช้คำนวณบำนาญจริงในวันนี้จึงยังเป็นร้อยละ 20 ของค่าจ้างเฉลี่ย 60 เดือนสุดท้ายตามเดิม
เช็คเงินชราภาพสะสมและยื่นขอรับเงินอย่างไร
ธนาคารกรุงศรีอยุธยาสรุปขั้นตอนไว้ในบทความวันที่ 14 ตุลาคม 2568 ว่ามีสองช่องทาง ช่องทางแรกคือเว็บไซต์ www.sso.go.th เข้าสู่ระบบด้วยเลขบัตรประชาชนและรหัสผ่าน เลือกเมนูตรวจสอบข้อมูลผู้ประกันตน แล้วเข้าหัวข้อการคำนวณเงินสงเคราะห์ชราภาพ ช่องทางที่สองคือแอปพลิเคชัน SSO Connect ทั้ง iOS และ Android ใช้บัญชีเดียวกับเว็บไซต์ แล้วเลือกเมนูเงินสมทบชราภาพ
ยอดที่เห็นในระบบคือยอดเงินสมทบสะสม ซึ่งใกล้เคียงกับบำเหน็จของคนที่ส่งไม่ถึง 180 เดือน แต่ไม่ใช่จำนวนบำนาญของคนที่ส่งครบแล้ว ตัวเลขที่ต้องดูควบคู่กันคือจำนวนเดือนที่ส่งมาแล้ว
เมื่อถึงเวลายื่นขอรับเงิน ผู้ประกันตนหรือทายาทผู้มีสิทธิต้องกรอกแบบคำขอรับประโยชน์ทดแทนกรณีชราภาพ หรือแบบ สปส. 2-01 พร้อมลงลายมือชื่อ แล้วยื่นที่สำนักงานประกันสังคมกรุงเทพมหานครพื้นที่ สำนักงานประกันสังคมจังหวัดและสาขา ยกเว้นสำนักงานใหญ่ในบริเวณกระทรวงสาธารณสุข หรือยื่นทางไปรษณีย์ หรือยื่นผ่านไปรษณีย์อิเล็กทรอนิกส์ตามประกาศสำนักงานประกันสังคม พ.ศ. 2566
เอกสารที่ใช้ทั้งกรณีบำเหน็จและบำนาญคือแบบ สปส. 2-01 และสำเนาสมุดบัญชีเงินฝากธนาคารหน้าแรกที่มีชื่อและเลขที่บัญชี โดยรับเงินได้ผ่านพร้อมเพย์ที่ลงทะเบียนด้วยเลขประจำตัวประชาชนทุกธนาคาร หรือผ่านบัญชีธนาคารตามรายชื่อที่สำนักงานประกันสังคมกำหนด
ด้านค่าธรรมเนียม การโอนผ่านพร้อมเพย์ไม่เสียค่าธรรมเนียม เว้นแต่โอนเกินครั้งละมากกว่า 10,000 บาทแต่ไม่เกิน 2,000,000 บาทต่อรายการ จะเสีย 2 บาท ส่วนการโอนผ่านธนาคารโดยไม่ผ่านพร้อมเพย์เสียรายการละ 5 บาท สำหรับบำนาญที่จ่ายทุกเดือน ค่าธรรมเนียมนี้จึงเป็นต้นทุนที่เกิดซ้ำ
กรณีผู้รับบำนาญถึงแก่ความตาย ทายาทต้องเตรียมสำเนาใบมรณบัตร บัตรประจำตัวประชาชนและทะเบียนบ้านของผู้ตายและของผู้มีสิทธิรับเงิน สำเนาทะเบียนสมรสของผู้ตายและของบิดามารดาถ้ามี สำเนาสูติบัตรของบุตรหรือทะเบียนบ้านของบุตร และหนังสือระบุให้เป็นผู้มีสิทธิรับเงินบำเหน็จชราภาพถ้ามี
ผู้ที่วางแผนรายรับหลังเกษียณควรนับเบี้ยยังชีพผู้สูงอายุที่จ่ายแยกต่างหากด้วย อ่านรายละเอียดได้ที่บทความ เงินผู้สูงอายุเข้าวันไหน
ตัวเลข อัตรา และเงื่อนไขในบทความนี้อ้างอิงจากแหล่งที่ระบุไว้ท้ายบทความ ตามสถานะ ณ วันตรวจสอบข้อมูล 14 กันยายน 2569 กฎกระทรวงและประกาศของสำนักงานประกันสังคมเปลี่ยนแปลงได้ ก่อนตัดสินใจลาออกจากงาน สมัครมาตรา 39 หรือยื่นขอรับเงิน ควรยืนยันตัวเลขของตัวเองกับสำนักงานประกันสังคมพื้นที่หรือสายด่วน 1506 อีกครั้ง บทความนี้เป็นข้อมูลประกอบความเข้าใจ ไม่ใช่คำแนะนำทางการเงินหรือทางกฎหมายเฉพาะราย
สรุปเงินชราภาพที่ควรคำนวณไว้ล่วงหน้า
ตัวเลขเงินชราภาพที่แต่ละคนได้ขึ้นอยู่กับสามอย่าง คือจำนวนเดือนที่ส่ง ค่าจ้างเฉลี่ย 60 เดือนสุดท้าย และอายุตอนที่ความเป็นผู้ประกันตนสิ้นสุด สิ่งที่ควรทำวันนี้คือเปิดแอป SSO Connect ดูจำนวนเดือนที่ส่งมาแล้วของตัวเอง แล้วเทียบกับตารางข้างบน ส่วนสูตร CARE ยังต้องรอประกาศราชกิจจานุเบกษาและพ้น 180 วันก่อน จึงยังไม่กระทบคนที่ยื่นขอรับเงินในช่วงนี้
คำถามที่พบบ่อย
เงินชราภาพประกันสังคมได้เท่าไหร่
ถ้าส่งเงินสมทบครบ 180 เดือนขึ้นไป จะได้บำนาญรายเดือนเริ่มต้นที่ร้อยละ 20 ของค่าจ้างเฉลี่ย 60 เดือนสุดท้าย เช่น ค่าจ้างเฉลี่ย 15,000 บาท ส่ง 20 ปี ได้อัตรารวมร้อยละ 27.5 คิดเป็น 4,125 บาทต่อเดือน ถ้าส่งไม่ถึง 180 เดือนจะได้เป็นบำเหน็จก้อนเดียวตามยอดเงินสมทบสะสม
ส่งประกันสังคมกี่เดือนถึงจะได้บำนาญ
ต้องส่งเงินสมทบไม่น้อยกว่า 180 เดือน หรือ 15 ปี โดยสำนักงานประกันสังคมระบุว่าไม่จำเป็นต้องเป็น 180 เดือนที่ติดต่อกัน และต้องมีอายุครบ 55 ปีบริบูรณ์พร้อมกับความเป็นผู้ประกันตนสิ้นสุดลงด้วย
บำเหน็จกับบำนาญชราภาพต่างกันอย่างไร
บำเหน็จจ่ายครั้งเดียวจบสำหรับผู้ที่ส่งไม่ถึง 180 เดือน ส่วนบำนาญจ่ายรายเดือนไปตลอดชีวิตสำหรับผู้ที่ส่งครบ 180 เดือนขึ้นไป ผู้ประกันตนเลือกเองไม่ได้ เพราะจำนวนเดือนที่ส่งเป็นตัวกำหนด
ส่งเงินสมทบเกิน 180 เดือนได้เพิ่มเท่าไหร่
ได้เพิ่มร้อยละ 1.5 ต่อระยะเวลาการจ่ายเงินสมทบครบทุก 12 เดือน สำหรับส่วนที่เกิน 180 เดือน ตัวอย่างของสำนักงานประกันสังคมคือส่งมา 193 เดือน ได้อัตราร้อยละ 21.5 เพราะเศษ 13 เดือนนับได้เพียงหนึ่งช่วง 12 เดือน
ส่งไม่ถึง 12 เดือนจะได้เงินคืนไหม
ได้ แต่จะได้คืนเฉพาะเงินสมทบส่วนที่ผู้ประกันตนจ่ายเอง ไม่รวมส่วนของนายจ้าง ตัวอย่างของสำนักงานประกันสังคมคือผู้ที่ส่งได้ 10 เดือนและอายุครบ 55 ปี ได้รับ 300 คูณ 10 เท่ากับ 3,000 บาท
ผู้ประกันตนมาตรา 39 ได้บำนาญชราภาพเท่าไหร่
ฐานค่าจ้างที่ใช้คำนวณของมาตรา 39 อยู่ที่ 4,800 บาท ถ้า 60 เดือนสุดท้ายอยู่ในมาตรา 39 ทั้งหมดและส่งครบ 180 เดือน อัตราร้อยละ 20 จะคิดเป็นเงินบำนาญ 960 บาทต่อเดือน
เพดานค่าจ้าง 17,500 บาทเริ่มใช้เมื่อไหร่
เริ่มใช้ตั้งแต่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2571 ตามกฎกระทรวงที่ประกาศในราชกิจจานุเบกษาเดือนธันวาคม 2568 ทำให้เงินสมทบสูงสุดขยับจาก 750 บาทเป็น 875 บาทต่อเดือน จากนั้นเพดานจะเป็น 20,000 บาทในปี 2572 และ 23,000 บาทในปี 2575
สูตร CARE เริ่มใช้แล้วหรือยัง
ยังไม่เริ่ม คณะรัฐมนตรีอนุมัติร่างกฎกระทรวงเมื่อ 14 กรกฎาคม 2569 และกำหนดให้มีผลเมื่อพ้น 180 วันนับแต่วันประกาศในราชกิจจานุเบกษา ซึ่งยังไม่เกิดขึ้น การคำนวณบำนาญจึงยังใช้ฐานค่าจ้างเฉลี่ย 60 เดือนสุดท้ายตามเดิม
เช็คเงินชราภาพสะสมของตัวเองได้ที่ไหน
เช็คได้สองทาง ทางแรกคือเว็บไซต์ www.sso.go.th เข้าสู่ระบบแล้วเลือกตรวจสอบข้อมูลผู้ประกันตน หัวข้อการคำนวณเงินสงเคราะห์ชราภาพ ทางที่สองคือแอปพลิเคชัน SSO Connect เมนูเงินสมทบชราภาพ
ยื่นขอรับเงินชราภาพต้องใช้เอกสารอะไรบ้าง
ใช้แบบคำขอรับประโยชน์ทดแทนกรณีชราภาพ หรือแบบ สปส. 2-01 ที่กรอกและลงลายมือชื่อแล้ว พร้อมสำเนาสมุดบัญชีเงินฝากธนาคารหน้าแรกที่มีชื่อและเลขที่บัญชี กรณีขอรับเงินทางธนาคาร
ถ้าผู้รับบำนาญเสียชีวิตเร็ว เงินที่เหลือหายไปไหม
ไม่หาย ถ้าผู้รับบำนาญเสียชีวิตภายใน 60 เดือนนับแต่เดือนที่มีสิทธิรับบำนาญ สำนักงานประกันสังคมจะจ่ายบำเหน็จให้ทายาทผู้มีสิทธิ เท่ากับบำนาญเดือนสุดท้ายก่อนเสียชีวิตคูณด้วยจำนวนเดือนที่เหลือจนครบ 60 เดือน
โอนเงินชราภาพเข้าบัญชีมีค่าธรรมเนียมไหม
โอนผ่านพร้อมเพย์ที่ลงทะเบียนด้วยเลขบัตรประชาชนไม่มีค่าธรรมเนียม เว้นแต่โอนเกินครั้งละ 10,000 บาทจะเสีย 2 บาทต่อรายการ ส่วนการโอนเข้าบัญชีธนาคารโดยไม่ผ่านพร้อมเพย์เสียค่าธรรมเนียมรายการละ 5 บาท
แหล่งอ้างอิง
- สำนักงานประกันสังคม: หลักเกณฑ์และเงื่อนไข กรณีชราภาพ
- กรมประชาสัมพันธ์: สิทธิประโยชน์ของประกันสังคม กรณีชราภาพ
- กรมประชาสัมพันธ์: ประกันสังคม แนะวิธีคำนวณเงินบำนาญชราภาพ
- กรมประชาสัมพันธ์: สูตรคำนวณเงินบำเหน็จบำนาญชราภาพสำหรับผู้ประกันตนมาตรา 33 มาตรา 39
- กรมประชาสัมพันธ์ เขต 2: ผู้ประกันตน ม.33 ที่เกษียณอายุครบ 55 ปี ยื่นเรื่องขอรับเงินกรณีชราภาพ
- สำนักงานเลขาธิการวุฒิสภา: ประกันสังคม สิทธิที่มนุษย์เงินเดือนต้องรู้
- ไทยโพสต์: ราชกิจจาฯ ประกาศปรับฐานค่าจ้างคำนวณเงินสมทบประกันสังคม ม.33 เริ่ม 1 ม.ค. 2569
- Thai PBS: ครม.ไฟเขียวเพดานค่าจ้าง สปส. สูงสุด 17,500 บาท สิทธิผู้ประกันตนพุ่ง เริ่มปี 69
- Policy Watch Thai PBS: ครม.อนุมัติสูตร CARE คิดอัตราเงินบำนาญใหม่
- Policy Watch Thai PBS: สูตรใหม่บำนาญประกันสังคม ม.33 ม.39 เริ่ม 1 ม.ค.69
- กรุงเทพธุรกิจ: เจาะสูตร CARE ใหม่ สูตรคำนวณเงินบำนาญชราภาพ 2569
- ธนาคารกรุงศรีอยุธยา: วางแผนเกษียณต้องรู้ เช็กสิทธิเงินชราภาพประกันสังคมอย่างไร