วิธีปรับโครงสร้างหนี้ กยศ. คือเข้าเว็บไซต์ www.studentloan.or.th กดปุ่มทำสัญญาปรับโครงสร้างหนี้แบบอิเล็กทรอนิกส์ กรอกเลขประจำตัวประชาชนเพื่อตรวจสอบสิทธิ ยืนยันตัวตนและลงลายมือชื่ออิเล็กทรอนิกส์ผ่านแอปพลิเคชัน ThaID หรือเป๋าตัง แล้วยืนยันรายการผ่านลิงก์ที่ระบบส่งไปยังอีเมลภายใน 5 นาที เมื่อสัญญามีผล ผู้กู้ยืมจะผ่อนเป็นรายเดือนในจำนวนเท่ากันทุกเดือนภายในวันที่ 5 ของทุกเดือน ให้เสร็จสิ้นภายใน 15 ปี และในงวดสุดท้ายต้องมีอายุไม่เกิน 65 ปีบริบูรณ์
ประเด็นสำคัญ
- ฐานอำนาจอยู่ในมาตรา 44 วรรคสี่ แห่ง พ.ร.บ. กองทุนเงินให้กู้ยืมเพื่อการศึกษา พ.ศ. 2560 ซึ่งแก้ไขเพิ่มเติมโดยฉบับที่ 2 พ.ศ. 2566 ประกาศในราชกิจจานุเบกษา เล่ม 140 ตอนที่ 20 ก วันที่ 19 มีนาคม 2566
- มาตรา 44 วรรคห้า เขียนไว้ชัดว่าการปรับโครงสร้างหนี้ทำได้แม้อยู่ระหว่างดำเนินคดี มีคำพิพากษาถึงที่สุดแล้ว หรืออยู่ระหว่างการบังคับคดี
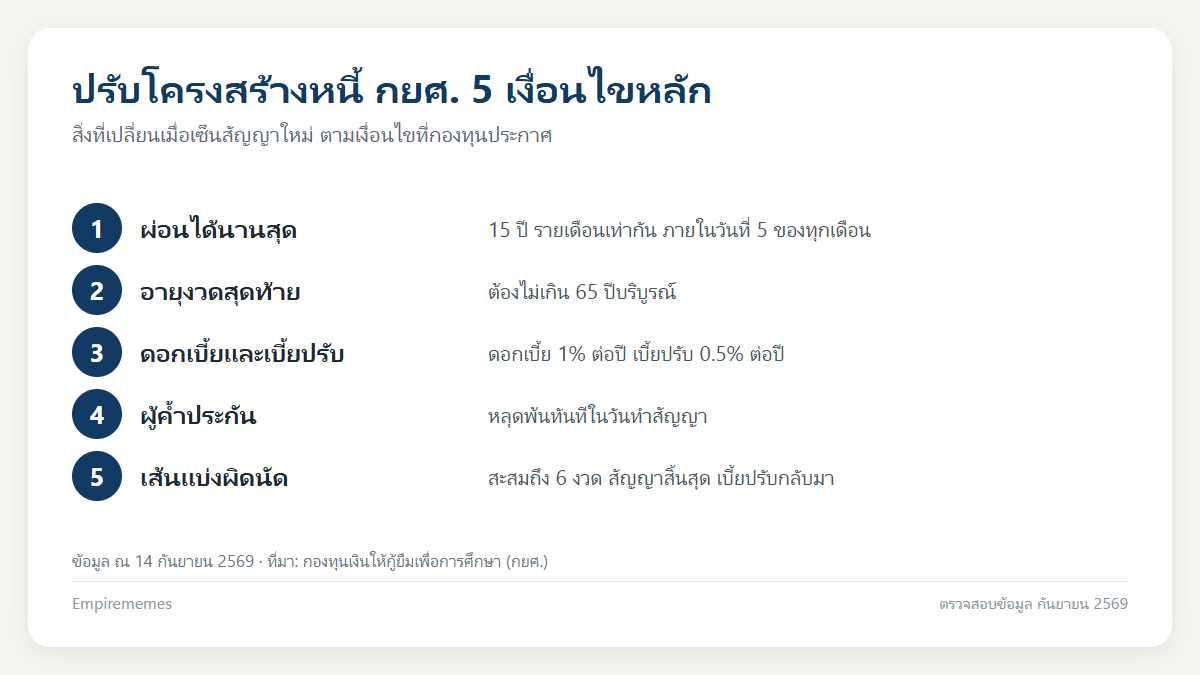
- เงื่อนไขของ กยศ. คือผ่อนรายเดือนในอัตราเท่ากันทุกเดือน ภายในวันที่ 5 ของทุกเดือน ให้จบภายใน 15 ปี และงวดสุดท้ายอายุไม่เกิน 65 ปีบริบูรณ์
- ดอกเบี้ย 1% ต่อปี เบี้ยปรับ 0.5% ต่อปี เบี้ยปรับก้อนเดิมถูกพักแขวนไว้และลดให้ 100% เมื่อชำระปิดบัญชีตามสัญญา
- ลำดับตัดชำระตามมาตรา 44/1 (3) เปลี่ยนเป็นเงินต้นเฉพาะส่วนที่ครบกำหนด แล้วจึงดอกเบี้ย แล้วจึงเงินเพิ่ม ต่างจากแบบเดิมที่ตัดเบี้ยปรับก่อน
- ผิดนัดสะสมถึง 6 งวด หรือเหลืองวดผ่อนไม่ถึง 6 งวดแล้วผิดนัดงวดใดงวดหนึ่ง ถือว่าสัญญาสิ้นสุด และ กยศ. จะดึงเบี้ยปรับที่พักแขวนกลับมาเป็นทุนทรัพย์
- ข้อมูล ณ วันที่ 12 พฤษภาคม 2568 มีผู้ทำสัญญาปรับโครงสร้างหนี้แล้ว 598,334 บัญชี แบ่งเป็นแบบกระดาษ 261,110 บัญชี และแบบออนไลน์ 337,224 บัญชี
ปรับโครงสร้างหนี้ กยศ. คืออะไร และกฎหมายฉบับใดรองรับ
ปรับโครงสร้างหนี้ กยศ. หมายถึงการที่กองทุนเงินให้กู้ยืมเพื่อการศึกษาตกลงกับผู้กู้ยืมเงินให้ชำระหนี้ด้วยจำนวน ระยะเวลา และวิธีการที่ต่างไปจากสัญญากู้ยืมเดิม โดยทำเป็นสัญญาฉบับใหม่ ไม่ใช่การยกหนี้ และไม่ใช่การพักชำระหนี้ชั่วคราว
ฐานอำนาจอยู่ในมาตรา 44 วรรคสี่ แห่งพระราชบัญญัติกองทุนเงินให้กู้ยืมเพื่อการศึกษา พ.ศ. 2560 ซึ่งแก้ไขเพิ่มเติมโดยฉบับที่ 2 พ.ศ. 2566 ตัวบทเขียนว่า เพื่อบรรเทาภาระของผู้กู้ยืมเงิน กองทุนอาจผ่อนผันให้ชำระแตกต่างไปจากเดิม หรือลดหย่อนหนี้ ปรับโครงสร้างหนี้ แปลงหนี้ใหม่ หรือระงับการชำระเงินคืนกองทุน ตามที่ผู้กู้ยืมเงินร้องขอเป็นรายบุคคลหรือเป็นการทั่วไปก็ได้
กฎหมายฉบับนี้ประกาศในราชกิจจานุเบกษา เล่ม 140 ตอนที่ 20 ก หน้า 14 เมื่อวันที่ 19 มีนาคม 2566 และมาตรา 2 ให้ใช้บังคับตั้งแต่วันถัดจากวันประกาศ จุดที่คนมักเข้าใจผิดคือคิดว่าใช้กับคนที่กู้หลังปี 2566 เท่านั้น แต่มาตรา 27 ของฉบับที่ 2 เขียนไว้ตรงกันข้าม คือให้นำมาตรา 44 วรรคสองถึงวรรคแปดมาใช้กับผู้กู้ยืมและผู้ค้ำประกันซึ่งทำสัญญาไว้แล้วก่อนวันที่กฎหมายใช้บังคับด้วย
ควรแยกให้ชัดว่าการปรับโครงสร้างหนี้ไม่ใช่การผ่อนผันชำระหนี้ ซึ่งเป็นการเลื่อนหรือลดจำนวนที่ต้องชำระชั่วคราวโดยสัญญาเดิมยังอยู่ และไม่ใช่การแปลงหนี้ใหม่ ซึ่งมาตรา 44 วรรคเจ็ดกำหนดว่าถ้าทำหลังมีคำพิพากษาถึงที่สุด ให้ถือว่าหนี้ตามคำพิพากษาระงับไป และหากมีการยึดหรืออายัดทรัพย์สินไว้ ให้ถอนการยึดหรืออายัดนั้น
ผู้กู้ยืมกลุ่มใดทำสัญญาปรับโครงสร้างหนี้ได้บ้าง
กยศ. ระบุว่าการปรับโครงสร้างหนี้เปิดให้ผู้กู้ยืมเงินที่ค้างชำระหนี้ รวมถึงผู้กู้ยืมเงินที่อยู่ระหว่างดำเนินคดีหลังศาลมีคำพิพากษาถึงที่สุด หรืออยู่ระหว่างการบังคับคดี ตามข่าวประชาสัมพันธ์ของกองทุนวันที่ 16 กรกฎาคม 2569 กลุ่มเป้าหมายหลักจึงเป็นคนที่มียอดค้าง ไม่ใช่คนที่ผ่อนตรงเวลาอยู่แล้ว
ผลการคำนวณยอดหนี้ใหม่ ณ วันที่ 30 กันยายน 2567 แบ่งบัญชีทั้งหมดราว 3.8 ล้านบัญชีออกเป็น 4 กลุ่ม คือกลุ่มที่ได้เงินคืน 286,362 บัญชี รวม 3,399.12 ล้านบาท กลุ่มที่ยอดหนี้ลดลง 3,548,016 บัญชี ลดลงรวม 46,225.6 ล้านบาท กลุ่มที่ยอดเท่าเดิม 755 บัญชี และกลุ่มที่หนี้หมดจนปิดบัญชี 80 บัญชี สองกลุ่มกลางคือกลุ่มที่กองทุนแนะนำให้เข้าทำสัญญาปรับโครงสร้างหนี้ผ่านเว็บไซต์และยืนยันตัวตนผ่าน ThaID
มีอีกกรณีหนึ่งที่ผลลัพธ์ต่างออกไป กยศ. อธิบายว่าถ้าคำนวณยอดหนี้ใหม่แล้วไม่มีเงินต้นและดอกเบี้ยคงเหลือ กองทุนจะปรับโครงสร้างหนี้ให้และให้ส่วนลดเบี้ยปรับ 100% โดยถือว่าผู้กู้ยืมได้ชำระหนี้ปิดบัญชีเรียบร้อยแล้ว กรณีนี้ผู้กู้ไม่ต้องผ่อนต่ออีก
ผู้ที่ถูกหักเงินเดือนอยู่ก็เข้าข่ายได้ กยศ. เคยแจ้งนายจ้างให้หักเพิ่มอีกรายละ 3,000 บาทต่อบัญชีสำหรับผู้ที่มีสถานะค้างชำระ โดยมีผลตั้งแต่เดือนเมษายน 2568 และระบุชัดว่าไม่รวมผู้ที่ได้ทำสัญญาปรับโครงสร้างหนี้แล้ว เดือนนั้นมีผู้ถูกหักเงินเดือนเพื่อชำระยอดค้างเก่า 490,225 ราย คิดเป็น 510,716 บัญชี และเดือนพฤษภาคม 2568 อีก 251,083 ราย หากต้องการเข้าใจกลไกการหักเงินเดือนให้ละเอียดขึ้น อ่านต่อได้ที่บทความ การคำนวณเงินหักเงินเดือน กยศ.
ถูกฟ้องหรือถูกบังคับคดีแล้ว ยังปรับโครงสร้างหนี้ได้ไหม
ได้ และข้อนี้เขียนไว้ในตัวบทโดยตรง มาตรา 44 วรรคห้า ระบุว่าการดำเนินการตามวรรคสี่ ซึ่งรวมถึงการปรับโครงสร้างหนี้ ให้กระทำได้แม้จะอยู่ในระหว่างการดำเนินคดี หรือมีคำพิพากษาของศาลอันถึงที่สุดแล้ว หรืออยู่ในระหว่างการบังคับคดี นี่คือจุดที่คำตอบสั้น ๆ แบบ “ค้างนานแล้วคงทำไม่ได้” ผิด
ผู้จัดการกองทุนในขณะนั้น ดร.นันทวัน วงศ์ขจรกิตติ ให้ข้อมูลเมื่อวันที่ 15 มกราคม 2569 ว่าในปี 2569 หากผู้กู้ยืมเงินไม่ชำระหนี้ตามสัญญาหรือตามคำพิพากษา กยศ. จะต้องฟ้องคดีกว่า 100,000 ราย และบังคับคดีอีกกว่า 80,000 ราย และระบุว่าหากผู้กู้ยืมผ่อนชำระตามสัญญาปรับโครงสร้างหนี้โดยไม่ผิดนัด กองทุนจะงดการฟ้องคดีและบังคับคดีทันที
แต่การทำสัญญาหลังคำพิพากษามีเงื่อนไขพ่วงที่ต้องอ่านให้จบ มาตรา 44 วรรคหก กำหนดว่า ถ้าทำสัญญาปรับโครงสร้างหนี้ภายหลังมีคำพิพากษาถึงที่สุดหรือระหว่างการบังคับคดี แล้วผู้กู้ยืมผิดนัด หากระยะเวลาการบังคับคดีสิ้นสุดลงก่อนแล้วหรือเหลือไม่ถึงสามปี ให้บังคับคดีได้ภายในสามปีนับแต่วันที่ผิดนัด พูดอีกอย่างคือการเข้าสัญญาเปิดหน้าต่างใหม่ให้กองทุนบังคับคดีได้อีกสามปี
ในทางปฏิบัติ ข้อมูลจากกรุงเทพธุรกิจระบุว่ายอดฟ้องของ กยศ. ลดลงตั้งแต่ปี 2563 เป็นต้นมา เพราะคณะกรรมการกองทุนมีมติให้ชะลอการฟ้อง และฟ้องเฉพาะคดีที่ใกล้หมดอายุความ 10 ปีเท่านั้น การที่ยังไม่ถูกฟ้องจึงไม่ได้แปลว่าหนี้หายไป
เงื่อนไขในสัญญามีอะไรบ้าง ผ่อนได้กี่ปี และอายุไม่เกินเท่าไหร่
เงื่อนไขที่ กยศ. ประกาศไว้มีสาระสำคัญ 3 ข้อแรกคือ หนึ่ง ผู้กู้ยืมต้องผ่อนชำระเงินคืนกองทุนเป็นรายเดือนในอัตราเท่ากันทุกเดือน สอง ต้องชำระภายในวันที่ 5 ของทุกเดือนให้เสร็จสิ้นภายใน 15 ปี และสาม ในการชำระเงินงวดสุดท้าย ผู้กู้ยืมต้องมีอายุไม่เกิน 65 ปีบริบูรณ์
เพดาน 15 ปีไม่ได้ลอยมา มาตรา 44/1 (1) กำหนดว่าระยะเวลาผ่อนชำระต้องคำนึงถึงรายได้และความสามารถในการชำระคืน แต่ต้องไม่เกินสิบห้าปีนับแต่วันที่มีหน้าที่ต้องชำระ เว้นแต่มีเหตุจำเป็นและสมควรจะขยายออกไปอีกก็ได้
เงื่อนไขข้อที่กระทบผู้ค้ำประกันโดยตรงคือ เมื่อทำสัญญาปรับโครงสร้างหนี้แล้ว ผู้ค้ำประกันจะหลุดพ้นจากสัญญาค้ำประกันเงินกู้ทันที ไม่ต้องรอให้ผ่อนจนจบ ข้อนี้สอดคล้องกับบทเฉพาะกาลมาตรา 27 วรรคท้ายของพระราชบัญญัติฉบับที่ 2 ที่ว่าเมื่อมีการดำเนินการตามมาตรา 44 วรรคสี่ ภายหลังวันที่พระราชบัญญัตินี้ใช้บังคับ ให้ผู้ค้ำประกันเป็นอันหลุดพ้นจากหนี้นั้น
| หัวข้อ | ก่อนกฎหมายฉบับที่ 2 พ.ศ. 2566 | ตั้งแต่ 20 มีนาคม 2566 เป็นต้นไป | ที่มาของตัวเลข |
|---|---|---|---|
| ลำดับตัดชำระหนี้ | เงินเพิ่ม แล้วดอกเบี้ย แล้วเงินต้น | เงินต้นเฉพาะส่วนที่ครบกำหนด แล้วดอกเบี้ย แล้วเงินเพิ่ม | มาตรา 44/1 (3) |
| เพดานดอกเบี้ยตามกฎหมาย | ไม่เกิน 7.5% ต่อปี | ไม่เกิน 1% ต่อปี และห้ามคิดทบต้น | มาตรา 44 วรรคสอง |
| เพดานเงินเพิ่มกรณีผิดนัด | ไม่เกิน 1.5% ต่อเดือน หรือราว 18% ต่อปี | ไม่เกิน 0.5% ต่อปี | มาตรา 44 วรรคแปด |
| ระยะเวลาผ่อนสูงสุด | 15 ปีนับแต่วันที่ต้องเริ่มชำระหนี้ | 15 ปีนับแต่วันที่มีหน้าที่ต้องชำระ ขยายได้เมื่อมีเหตุจำเป็น | มาตรา 44/1 (1) |
| ผู้ค้ำประกัน | ยังผูกพันตามสัญญาค้ำประกัน | หลุดพ้นทันทีเมื่อทำสัญญาปรับโครงสร้างหนี้ | ประกาศเงื่อนไขของ กยศ. |
| อายุผู้กู้ยืมในงวดสุดท้าย | ไม่ได้กำหนดไว้ในสัญญากู้ยืมเดิม | ต้องไม่เกิน 65 ปีบริบูรณ์ | ประกาศเงื่อนไขของ กยศ. |
ตารางนี้อธิบายว่าทำไมยอดหนี้ของหลายคนลดลงทันทีหลังการคำนวณใหม่ เพราะเงินที่เคยจ่ายไปในอดีตถูกนำกลับมาตัดเงินต้นก่อน แทนที่จะไปหักเบี้ยปรับก้อนโตก่อนเหมือนวิธีเดิม
ดอกเบี้ย เบี้ยปรับ และเบี้ยปรับที่พักแขวนไว้คิดอย่างไร
ตามเงื่อนไขที่ กยศ. ประกาศ อัตราดอกเบี้ยของสัญญาปรับโครงสร้างหนี้คือ 1% ต่อปี และอัตราเบี้ยปรับคือ 0.5% ต่อปี ทั้งสองตัวเลขเป็นอัตราสูงสุดที่กฎหมายยอมให้คิด ไม่ใช่อัตราที่ตั้งขึ้นเฉพาะโครงการ
ส่วนเบี้ยปรับที่สะสมไว้ก่อนทำสัญญา กองทุนจะพักแขวนไว้ทั้งหมด ไม่นำมารวมในยอดที่ต้องผ่อน และเมื่อผู้กู้ยืมชำระหนี้ปิดบัญชีครบตามสัญญาจะได้รับส่วนลดเบี้ยปรับ 100% คำว่าพักแขวนจึงสำคัญ เพราะเงินก้อนนี้ยังไม่ถูกยกให้ในวันที่เซ็นสัญญา แต่จะถูกยกให้ในวันที่ผ่อนงวดสุดท้ายเสร็จ
ตัวอย่างที่กองทุนยกมาช่วยให้เห็นภาพ ผู้กู้ยืมรายหนึ่งที่ขอปรับโครงสร้างหนี้ในเดือนเมษายน 2568 มียอดหนี้เดิม 279,445 บาท ชำระเดือนละ 1,620 บาทและยังถูกหักเพิ่มอีก 3,000 บาท เมื่อปรับโครงสร้างหนี้แล้วยอดลดเหลือ 84,959 บาท ผ่อนเดือนละ 480 บาท ตัวเลขชุดนี้เป็นกรณีเฉพาะราย ไม่ใช่สูตรที่ใช้กับทุกคน
อีกเรื่องที่คนมักสับสนคือมาตรการลดหย่อนหนี้ ซึ่งให้ส่วนลดต้นเงิน 5 ถึง 10% พร้อมส่วนลดเบี้ยปรับ 100% เมื่อชำระปิดบัญชีในคราวเดียว มาตรการนั้นเปิดลงทะเบียนระหว่างวันที่ 1 มีนาคม ถึง 31 พฤษภาคม 2568 จึงเป็นคนละเรื่องกับการปรับโครงสร้างหนี้ที่เป็นการผ่อนระยะยาว
ทำสัญญาปรับโครงสร้างหนี้ออนไลน์มีขั้นตอนอย่างไร
ระบบทำสัญญาปรับโครงสร้างหนี้แบบอิเล็กทรอนิกส์เปิดใช้งานตั้งแต่วันที่ 27 มีนาคม 2568 ทำผ่านเว็บไซต์ www.studentloan.or.th ด้วยตนเอง ขั้นตอนตามคู่มือของกองทุนมีดังนี้
- กดปุ่มทำสัญญาปรับโครงสร้างหนี้แบบอิเล็กทรอนิกส์บนหน้าเว็บไซต์
- กรอกเลขประจำตัวประชาชนเพื่อตรวจสอบสิทธิทำสัญญา
- กรอกวันเดือนปีเกิดเป็นพุทธศักราช หากข้อมูลไม่ตรงกับฐานข้อมูล ระบบจะให้แจ้งเจ้าหน้าที่แก้ไขก่อนจึงจะไปขั้นตอนถัดไปได้
- ยืนยันตัวตนด้วยการสแกนคิวอาร์โค้ดผ่านแอปพลิเคชัน ThaID
- ระบุเบอร์โทรศัพท์มือถือและอีเมล แล้วเลือกเลขบัญชีเงินกู้ยืมที่จะทำสัญญา
- อ่านและทำเครื่องหมายยอมรับเงื่อนไขการเก็บรวบรวมข้อมูล แล้วกดบันทึกรายละเอียดสัญญา
- ตรวจสอบรายละเอียดผู้กู้ยืม เลขบัญชี และยอดที่ต้องผ่อนต่อเดือนที่ระบบคำนวณให้
- ทำเครื่องหมายรับรองความถูกต้อง แล้วกดยืนยัน
- สแกนคิวอาร์โค้ดผ่าน ThaID อีกครั้งเพื่อลงลายมือชื่ออิเล็กทรอนิกส์
- ระบบจะส่งลิงก์ยืนยันไปที่อีเมลที่ให้ไว้ ต้องกดยืนยันภายใน 5 นาที
- เมื่อเสร็จสิ้น หากมีบัญชีเงินกู้มากกว่า 1 บัญชี ระบบจะแจ้งให้ทำสัญญาบัญชีที่เหลือต่อ
- กดปุ่มตรวจสอบสัญญาเพื่อดูและดาวน์โหลดเอกสารสัญญาเก็บไว้
กองทุนระบุว่าการยืนยันตัวตนและลงนามอิเล็กทรอนิกส์ทำได้ทั้งผ่านแอปพลิเคชันเป๋าตังและ ThaID นอกจากช่องทางออนไลน์แล้วยังมีการทำสัญญาแบบกระดาษ ซึ่งเปิดมาก่อนตั้งแต่วันที่ 15 กุมภาพันธ์ 2567 ผู้ที่ต้องการสอบถามเพิ่มเติมติดต่อ กยศ. Call Center หมายเลข 0 2016 4888
จุดที่คนพลาดบ่อยคืองวดแรก กยศ. อธิบายกรณีผู้ทำสัญญาในเดือนพฤษภาคม 2568 ว่าต้องชำระงวดแรกตามยอดใหม่ด้วยตนเอง และต้องแจ้งนายจ้างเพื่อไม่ให้ถูกหักเงินเดือนเพิ่มอีก 3,000 บาทในเดือนนั้น โดยนายจ้างจะเริ่มหักตามสัญญาใหม่ตั้งแต่งวดที่ 2
ผิดนัดกี่งวดสัญญาถึงสิ้นสุด และตอนนี้มีคนทำไปแล้วเท่าไหร่
ข่าวประชาสัมพันธ์ของ กยศ. วันที่ 16 กรกฎาคม 2569 ระบุเงื่อนไขการผิดนัดไว้ชัดเจนว่า หากผู้กู้ยืมผิดนัดชำระหนี้ ไม่ว่าจะผิดนัดติดต่อกันหรือไม่ก็ตาม สะสมกันถึง 6 งวด หรือกรณีที่งวดผ่อนชำระตามสัญญาเหลือน้อยกว่า 6 งวดแล้วผิดนัดงวดใดงวดหนึ่ง จะถือว่าผิดนัดชำระหนี้ทั้งหมด สัญญาปรับโครงสร้างหนี้สิ้นสุดลงทันที และกองทุนจะนำเบี้ยปรับที่ตั้งพักแขวนไว้กลับคืนมาเป็นทุนทรัพย์เพื่อดำเนินการตามขั้นตอนทางกฎหมายต่อไป
ด้านจำนวนผู้เข้าร่วม ข้อมูล ณ วันที่ 12 พฤษภาคม 2568 มีผู้ทำสัญญาปรับโครงสร้างหนี้แล้วรวม 598,334 บัญชี แยกเป็นแบบกระดาษ 261,110 บัญชี และแบบออนไลน์ 337,224 บัญชี เทียบกับจำนวนบัญชีทั้งระบบราว 3.8 ล้านบัญชี
ในฝั่งของการคำนวณยอดหนี้ใหม่ กยศ. แจ้งเมื่อวันที่ 8 กรกฎาคม 2569 ว่าดำเนินการเสร็จแล้ว 4,157,175 บัญชี คิดเป็น 99.56% จากทั้งหมด 4,175,475 บัญชี เหลือกลุ่มที่ข้อมูลซับซ้อนอีกประมาณ 18,300 บัญชี พร้อมแนะนำให้ตรวจสอบยอดหนี้ผ่านแอปพลิเคชัน กยศ. Connect ช่องทางเดียว และชำระผ่าน Mobile Banking ด้วยการสแกนคิวอาร์โค้ด โดยระบบจะปรับยอดหนี้หลังชำระภายใน 2 วัน
สำหรับผู้ที่อยู่ในระบบหักเงินเดือน กองทุนอธิบายว่านายจ้างจะนำส่งเงินให้ กยศ. ภายในวันที่ 15 ของเดือนถัดไป กองทุนจึงจะนำมาลดหนี้ได้ ระหว่างนั้นตรวจสอบได้ที่เมนูรายการชำระเงินย้อนหลังในแอปพลิเคชัน ซึ่งจะแสดงข้อมูลภายใน 3 วันทำการและใช้เป็นหลักฐานยืนยันได้ ส่วนผู้ที่ต้องการปิดบัญชี กยศ. เปิดระบบลงทะเบียนนัดหมายชำระหนี้ปิดบัญชีเมื่อวันที่ 7 กันยายน 2569 โดยต้องยืนยันตัวตนผ่าน ThaID
คำถามที่พบบ่อย
ปรับโครงสร้างหนี้ กยศ. ทำที่ไหนได้บ้าง
ทำออนไลน์ได้ด้วยตนเองที่เว็บไซต์ www.studentloan.or.th โดยยืนยันตัวตนและลงลายมือชื่ออิเล็กทรอนิกส์ผ่านแอปพลิเคชัน ThaID หรือเป๋าตัง กองทุนยังมีการทำสัญญาแบบกระดาษที่เปิดมาตั้งแต่วันที่ 15 กุมภาพันธ์ 2567 ด้วย
ผ่อนได้นานกี่ปี
สูงสุด 15 ปี โดยผ่อนเป็นรายเดือนในจำนวนเท่ากันทุกเดือนภายในวันที่ 5 ของทุกเดือน มาตรา 44/1 (1) เปิดช่องให้ขยายเกิน 15 ปีได้เฉพาะกรณีที่มีเหตุจำเป็นและสมควร
อายุมากแล้วยังผ่อน 15 ปีได้ไหม
ไม่เสมอไป เงื่อนไขของ กยศ. กำหนดว่าในการชำระงวดสุดท้าย ผู้กู้ยืมต้องมีอายุไม่เกิน 65 ปีบริบูรณ์ ผู้ที่อายุมากแล้วจึงจะได้จำนวนงวดน้อยลงและยอดผ่อนต่อเดือนสูงขึ้น
ศาลพิพากษาถึงที่สุดแล้วยังทำสัญญาได้หรือเปล่า
ได้ มาตรา 44 วรรคห้า ระบุว่าการปรับโครงสร้างหนี้ทำได้แม้อยู่ระหว่างดำเนินคดี มีคำพิพากษาถึงที่สุดแล้ว หรืออยู่ระหว่างการบังคับคดี
ทำสัญญาแล้วผู้ค้ำประกันหลุดเมื่อไร
หลุดพ้นจากสัญญาค้ำประกันทันทีเมื่อทำสัญญาปรับโครงสร้างหนี้ ไม่ต้องรอผ่อนจนจบ
ดอกเบี้ยและเบี้ยปรับหลังปรับโครงสร้างหนี้คิดเท่าไหร่
ดอกเบี้ย 1% ต่อปี และเบี้ยปรับ 0.5% ต่อปี ตามเงื่อนไขที่ กยศ. ประกาศ ซึ่งเป็นเพดานสูงสุดตามมาตรา 44 วรรคสองและวรรคแปด
เบี้ยปรับก้อนเก่าหายไปเลยไหม
ไม่หายทันที กองทุนจะพักแขวนเบี้ยปรับทั้งหมดไว้ก่อน แล้วให้ส่วนลด 100% เมื่อผู้กู้ยืมชำระหนี้ปิดบัญชีครบตามเงื่อนไขในสัญญา
ผิดนัดกี่งวดสัญญาจึงสิ้นสุด
ผิดนัดสะสมถึง 6 งวด ไม่ว่าจะติดต่อกันหรือไม่ หรือเมื่อเหลืองวดผ่อนไม่ถึง 6 งวดแล้วผิดนัดงวดใดงวดหนึ่ง ถือว่าผิดนัดทั้งหมดและสัญญาสิ้นสุดลงทันที
ผู้กู้รุ่นเก่าที่กู้ก่อนปี 2566 ใช้สิทธินี้ได้หรือไม่
ได้ มาตรา 27 ของพระราชบัญญัติกองทุนเงินให้กู้ยืมเพื่อการศึกษา (ฉบับที่ 2) พ.ศ. 2566 ให้นำมาตรา 44 วรรคสองถึงวรรคแปดมาใช้กับผู้กู้ยืมและผู้ค้ำประกันที่ทำสัญญาไว้ก่อนวันที่กฎหมายใช้บังคับด้วย
ปรับโครงสร้างหนี้แล้วยังถูกหักเงินเดือนเพิ่ม 3,000 บาทอีกไหม
กยศ. ระบุว่าการหักเพิ่มรายละ 3,000 บาทต่อบัญชีใช้กับผู้ที่มีสถานะค้างชำระ โดยไม่รวมผู้ที่ทำสัญญาปรับโครงสร้างหนี้แล้ว ผู้ที่เพิ่งทำสัญญาต้องชำระงวดแรกด้วยตนเองและแจ้งนายจ้างให้ทราบ
คำนวณยอดหนี้ใหม่แล้วไม่เหลือเงินต้นและดอกเบี้ยจะเป็นอย่างไร
กองทุนจะปรับโครงสร้างหนี้ให้พร้อมส่วนลดเบี้ยปรับ 100% และถือว่าผู้กู้ยืมได้ชำระหนี้ปิดบัญชีเรียบร้อยแล้ว
ตรวจสอบยอดหนี้ที่ถูกต้องได้จากช่องทางไหน
กยศ. แนะนำให้ตรวจสอบผ่านแอปพลิเคชัน กยศ. Connect เพียงช่องทางเดียว โดยยอดจะปรับหลังชำระภายใน 2 วัน ส่วนรายการชำระเงินย้อนหลังจะแสดงภายใน 3 วันทำการนับจากวันที่นายจ้างนำส่งเงิน
สรุปก่อนตัดสินใจเซ็นสัญญาปรับโครงสร้างหนี้
ขั้นแรกคือเปิดแอปพลิเคชัน กยศ. Connect ดูว่ายอดหนี้ของตัวเองผ่านการคำนวณใหม่แล้วหรือยัง เพราะ ณ วันที่ 8 กรกฎาคม 2569 ยังเหลือบัญชีที่ข้อมูลซับซ้อนอีกราว 18,300 บัญชีที่อยู่ระหว่างตรวจสอบ ถ้ายอดใหม่ขึ้นแล้วและยังมีสถานะค้างชำระ ให้เข้าเว็บไซต์กองทุนเพื่อตรวจสอบสิทธิทำสัญญาด้วยเลขประจำตัวประชาชน
ก่อนกดยืนยัน ให้เทียบยอดผ่อนต่อเดือนกับรายได้จริงของตัวเองก่อน เพราะเส้นแบ่งของสัญญานี้อยู่ที่ 6 งวด ถ้าผิดนัดสะสมถึงจุดนั้น เบี้ยปรับที่พักแขวนไว้จะกลับมาทั้งก้อน ส่วนผู้ที่มีคำพิพากษาถึงที่สุดแล้วหรืออยู่ระหว่างบังคับคดี ควรอ่านมาตรา 44 วรรคหกเรื่องกรอบเวลาสามปีก่อนตัดสินใจ และหากมีข้อสงสัยเฉพาะราย ติดต่อ กยศ. Call Center 0 2016 4888
ตัวเลข อัตรา และเงื่อนไขทั้งหมดในบทความนี้อ้างอิงจากแหล่งที่ระบุไว้ด้านล่าง ณ วันที่ตรวจสอบข้อมูล 14 กันยายน 2569 หลักเกณฑ์ของกองทุนและมาตรการชั่วคราวมีการเปลี่ยนแปลงเป็นระยะ ก่อนตัดสินใจทำสัญญาหรือชำระเงิน โปรดยืนยันยอดหนี้และเงื่อนไขล่าสุดกับกองทุนเงินให้กู้ยืมเพื่อการศึกษาโดยตรง บทความนี้เป็นข้อมูลทั่วไปเพื่อการทำความเข้าใจ ไม่ใช่คำแนะนำทางกฎหมายหรือทางการเงินเฉพาะราย
แหล่งอ้างอิง
- กองทุนเงินให้กู้ยืมเพื่อการศึกษา: พระราชบัญญัติกองทุนเงินให้กู้ยืมเพื่อการศึกษา พ.ศ. 2560 และที่แก้ไขเพิ่มเติม (ฉบับที่ 2) พ.ศ. 2566 (ฉบับรวมเล่ม)
- กองทุนเงินให้กู้ยืมเพื่อการศึกษา: กฎหมาย ระเบียบ และประกาศ
- กองทุนเงินให้กู้ยืมเพื่อการศึกษา: กยศ. ย้ำผู้กู้ยืมเงินให้ชำระหนี้ตามสัญญาปรับโครงสร้างหนี้ต่อเนื่องทุกเดือนเพื่อรักษาสิทธิ (16 กรกฎาคม 2569)
- กองทุนเงินให้กู้ยืมเพื่อการศึกษา: ชี้แจงความคืบหน้าการคำนวณยอดหนี้ใหม่ เสร็จสิ้นแล้วกว่า 4.1 ล้านบัญชี (8 กรกฎาคม 2569)
- กองทุนเงินให้กู้ยืมเพื่อการศึกษา: ชี้แจงผู้กู้ยืมเงินที่ถูกหักเงินเดือน ยอดหนี้จะยังไม่ลดทันทีในแอปฯ (2 กรกฎาคม 2569)
- กองทุนเงินให้กู้ยืมเพื่อการศึกษา: ระบบนัดชำระหนี้ปิดบัญชี (7 กันยายน 2569)
- กองทุนเงินให้กู้ยืมเพื่อการศึกษา: คำถามที่พบบ่อย เรื่องหลักเกณฑ์การชำระหนี้
- มติชนออนไลน์: เช็กขั้นตอนและเงื่อนไขปรับโครงสร้างหนี้ กยศ. ผ่านเว็บไซต์ ผ่อนชำระได้ 15 ปี
- ประชาชาติธุรกิจ: กยศ. เร่งชวนลูกหนี้ปรับโครงสร้างหนี้ออนไลน์ เลี่ยงฟ้องกว่า 1 แสนราย ในปี 2569 (15 มกราคม 2569)
- กรุงเทพธุรกิจ: ตอบทุกข้อสงสัย กยศ. ปรับใหญ่ คำนวณหนี้ใหม่ ลดภาระผู้กู้ทุกกลุ่ม
- กรมประชาสัมพันธ์: รัฐบาลขยายเวลาตัดยอดปรับโครงสร้างหนี้ กยศ. ถึง 24 พฤษภาคม 2568